무기한 선물: 암호화폐 거래량 대부분을 떠받치는 계약
무기한 선물에서 오가는 달러가 그것이 추종하는 현물 시장보다 많습니다. 이 글에서는 무기한 선물이 무엇인지, 만기가 없는데도 어떻게 현물 가격에 묶여 있는지, 그리고 레버리지가 왜 이 상품을 시장의 주요 격변 원인으로 만드는지 설명합니다.
배울 내용
- 무기한 선물은 만기가 없는 선물 계약입니다. 코인을 소유하는 것이 아니라, 손익이 예치한 증거금으로 정산되는 포지션을 보유하는 것입니다.
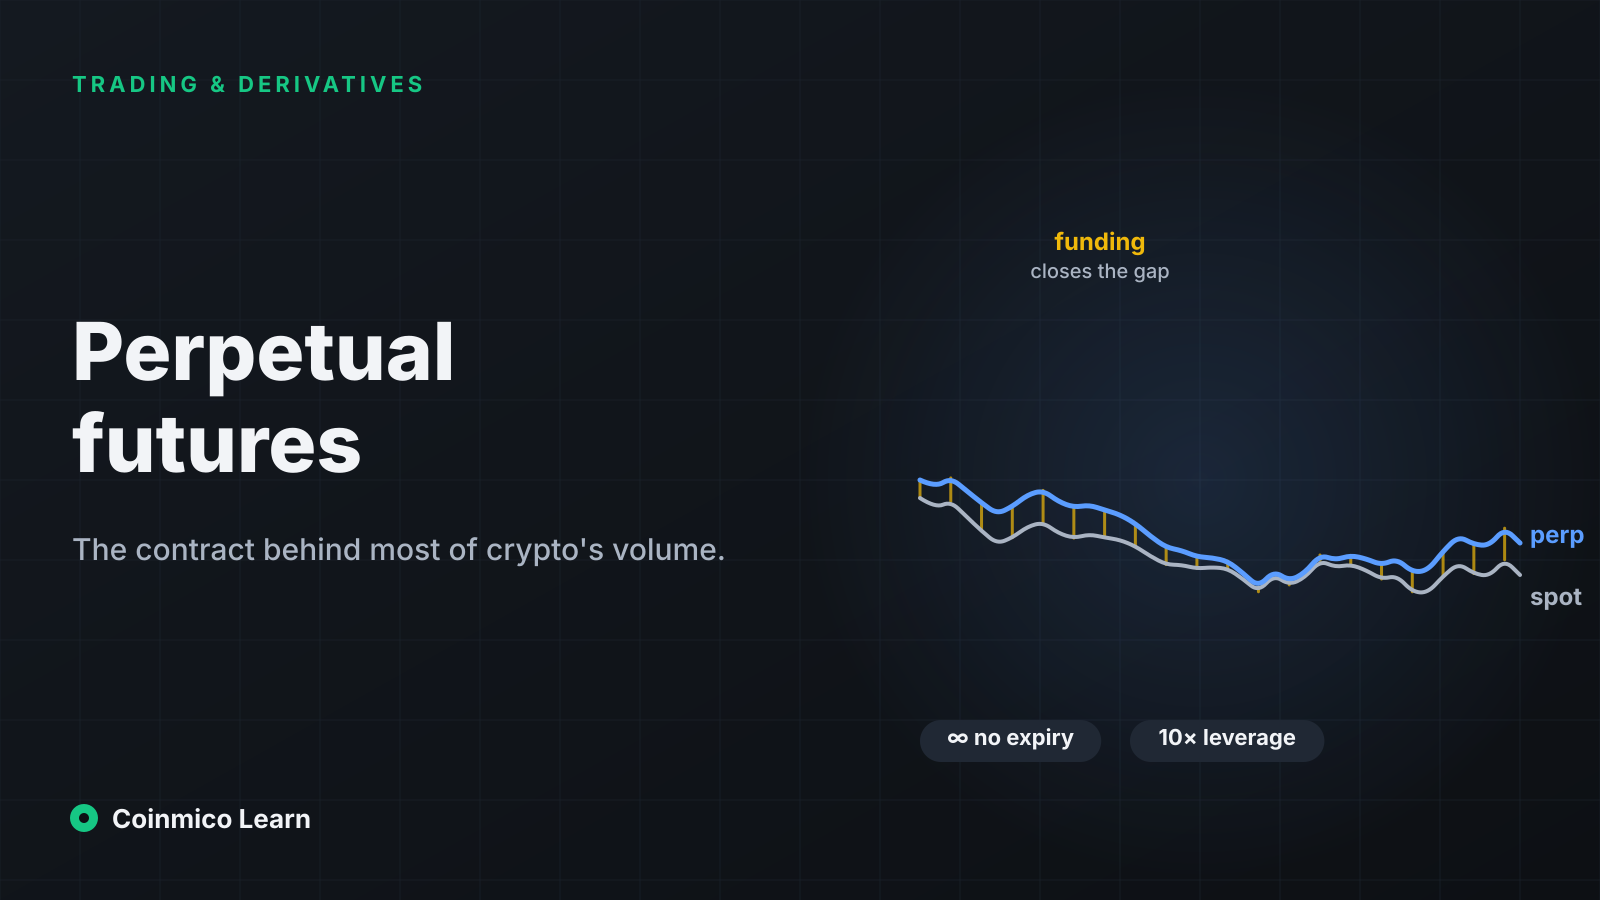
- 펀딩비는 무기한 선물 가격을 현물 근처에 붙잡아 두는 장치입니다. 선물이 현물보다 높게 거래되면 롱이 숏에게 지불하고, 낮으면 반대입니다.
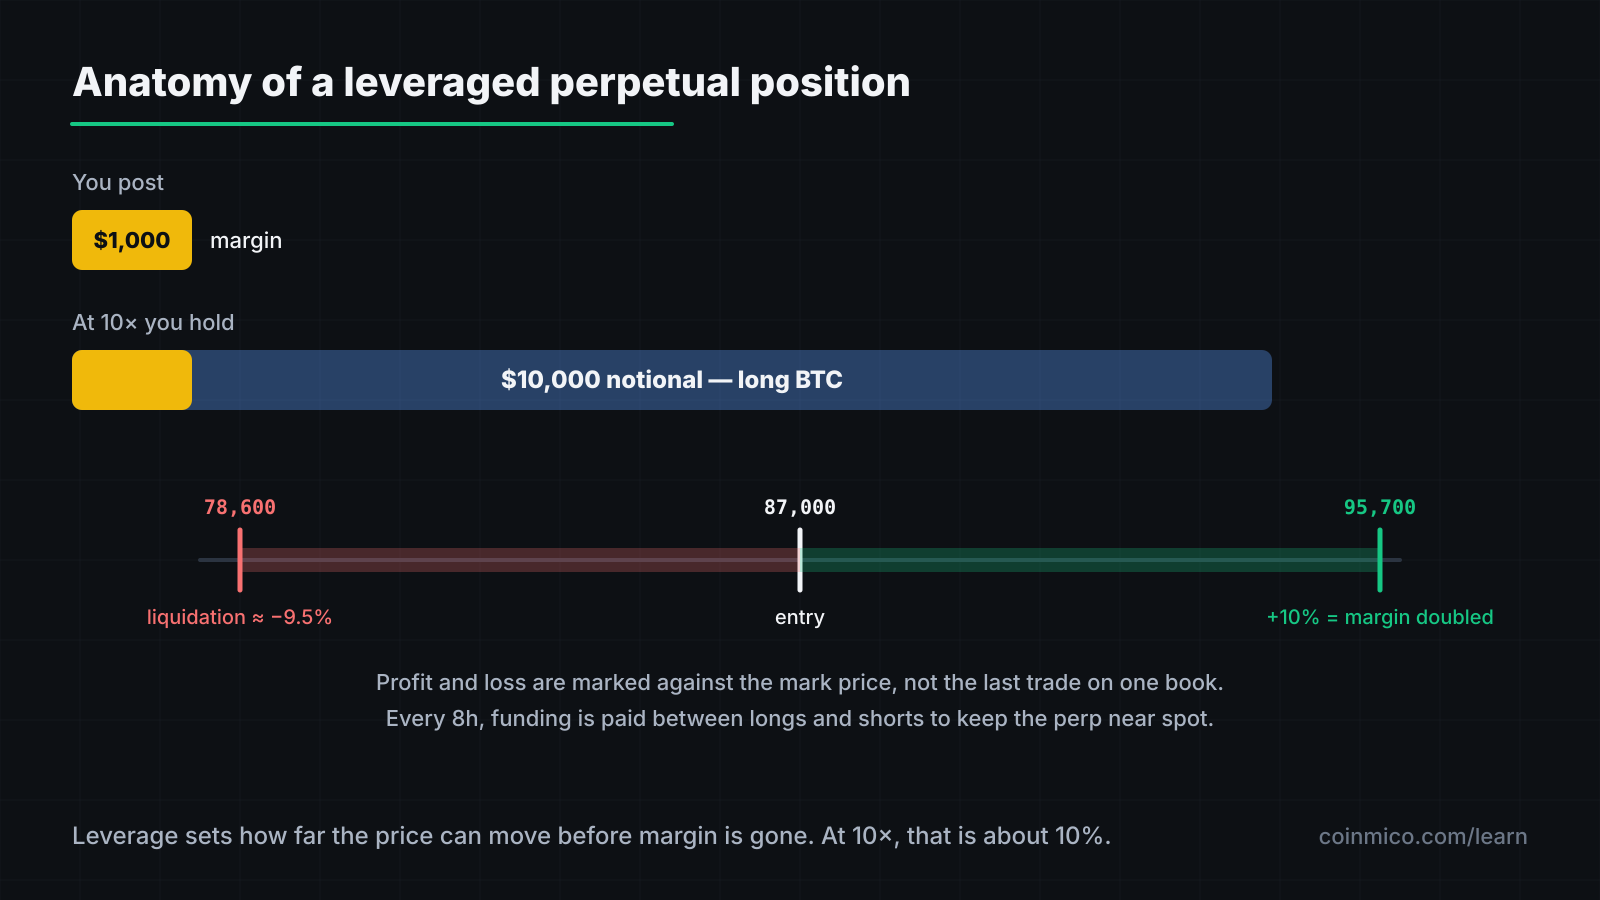
- 레버리지는 양방향으로 배가됩니다. 10배에서 10% 역행하면 증거금 전체가 사라지고, 거래소가 포지션을 대신 닫습니다.
대형 코인의 마켓을 보면 파생상품 거래량이 현물 거래량을 압도합니다. 그 대부분이 하나의 상품, 즉 무기한 선물 계약(perp)입니다. 이를 이해하면 펀딩비, 미결제약정, 청산, 그리고 난데없이 튀어나오는 것처럼 보이는 급격한 움직임의 대부분이 설명됩니다.
만기를 뺀 선물 계약
전통적인 선물 계약은 정해진 날짜에 정해진 가격으로 무언가를 사거나 팔기로 하는 약정입니다. 그 날짜가 되면 계약은 정산되고 사라집니다. 암호화폐 거래소는 이 아이디어에서 날짜를 제거했습니다. 무기한 선물은 결코 정산되지 않습니다. 포지션을 열고 1분이든 1년이든 보유할 수 있으며, 그 가치는 내내 현물 가격을 추종합니다.
인도되는 것은 없습니다. BTC 무기한 선물을 롱으로 잡아도 비트코인을 받지 않습니다. 가격에 따라 손익이 지속적으로 계산되어 증거금 — 포지션을 열기 위해 예치한 담보 — 에 더해지거나 빠지는 포지션을 보유하는 것입니다.
롱, 숏, 그리고 포지션의 크기
- 롱: 가격이 오르면 이익을 얻습니다.
- 숏: 가격이 내리면 이익을 얻습니다.
숏은 롱만큼 쉽게 열 수 있으며, 이것이 무기한 선물이 지배적인 이유 중 하나입니다. 현물을 공매도하려면 먼저 코인을 빌려야 하지만, 무기한 선물 숏은 클릭 한 번입니다.
포지션의 크기는 명목 금액, 즉 추종하는 코인의 달러 가치입니다. 1,000달러의 증거금으로 10배 레버리지를 쓰면 10,000달러 명목 금액의 포지션을 보유하게 됩니다. 가격이 1% 움직이면 포지션은 100달러 변하는데, 이는 증거금의 10%입니다.
레버리지와 증거금
레버리지는 명목 금액을 증거금으로 나눈 값입니다. 거래소는 100배 이상까지 제공하지만, 중요한 숫자는 증거금이 사라지기 전까지 가격이 얼마나 움직일 수 있는가입니다.
| 레버리지 | 증거금을 모두 날리는 움직임 |
|---|---|
| 2× | 50% |
| 5× | 20% |
| 10× | 10% |
| 20× | 5% |
| 50× | 2% |
| 100× | 1% |
비트코인은 한 시간에 2% 움직이는 일이 일상적입니다. 50배라면 그 한 시간이 계좌 전체입니다.
증거금이 0에 이르기 전에 거래소가 개입합니다. 손실로 증거금이 유지 증거금 수준 — 보통 명목 금액의 0.5%에서 2% — 까지 내려가면 포지션은 청산됩니다. 시장가로 강제 종료되고 남은 증거금은 수수료로 가져갑니다. 청산 글에서 이것이 가격에 어떤 영향을 주는지 다룹니다.
마크 가격
무기한 선물 자체의 마지막 체결가는 큰 주문 하나에 잠시 휘둘릴 수 있습니다. 청산이 그 가격을 기준으로 이루어진다면 단 한 건의 거래로 수천 개의 포지션이 날아갈 수 있습니다. 그래서 거래소는 마크 가격 — 보통 현물 인덱스 가격에 선물 프리미엄을 평활화한 값을 더한 것 — 을 계산하고, 미실현 손익과 청산 판정에 그것을 사용합니다. 포지션은 한 호가창의 마지막 체결가가 아니라 시장 전체에 대해 평가됩니다.
펀딩: 무기한 선물이 현물에 묶여 있는 원리
만기가 없으니 선물 가격을 현물로 되돌려 놓을 정산일도 없습니다. 대신 거래소는 펀딩비를 사용합니다.
8시간마다(대부분의 거래소 기준이며 일부는 1시간을 사용) 한쪽의 트레이더가 다른 쪽의 트레이더에게 지불합니다.
- 선물이 현물보다 높게 거래되어 왔다면 롱이 숏에게 지불합니다. 롱을 들고 있으면 돈이 들고 숏을 들고 있으면 돈이 들어오므로, 그 압력이 선물을 현물 쪽으로 다시 끌어내립니다.
- 선물이 현물보다 낮게 거래되어 왔다면 숏이 롱에게 지불합니다.
지불액은 포지션 명목 금액의 일정 비율입니다. 통상적인 비율은 8시간당 0.01%로 연 약 11%입니다. 과열된 시장에서는 기간당 0.1% 이상에 이를 수 있는데, 10배 레버리지라면 포지션을 유지하는 것만으로 8시간마다 증거금의 1%가 빠져나가는 셈입니다. 다음 글에서 이를 신호로 읽는 법을 설명합니다.
펀딩은 거래소가 아니라 트레이더 사이에서 오갑니다. 거래소는 그 위에 거래 수수료를 별도로 부과합니다.
무기한 선물에 거래량이 몰리는 이유
- 자본 효율. 1,000달러의 증거금으로 10,000달러의 노출을 얻습니다.
- 대칭성. 숏이 매수만큼 쉽습니다.
- 수탁 불필요. 출금하거나 보관하거나 지켜야 할 코인이 없습니다. 포지션은 계좌 안의 숫자일 뿐입니다.
- 유동성. 모두가 사용하기 때문에 호가창이 깊고, 그래서 더 많은 사용을 끌어들입니다.
이 모든 것의 대가는 무기한 선물이 레버리지를 집중시키고, 레버리지는 리스크를 집중시킨다는 점입니다. 많은 포지션이 비슷한 청산 수준에 몰려 있을 때, 현물의 완만한 움직임도 연쇄 반응을 일으킬 수 있습니다. 각 강제 청산이 가격을 다음 청산 수준으로 밀어 넣기 때문입니다.
Coinmico는 이를 어디에서 측정하는가
Coinmico는 커버하는 거래소의 무기한 선물 거래를 기록하고, 모든 보고에서 그 거래량을 현물과 분리합니다. 파생상품 거래소 페이지는 측정된 무기한 선물 거래량과 미결제약정으로 거래소 순위를 매기며, 코인 페이지에는 해당 코인의 무기한 선물 시장이 존재할 때마다 펀딩비, 미결제약정, 청산을 담은 파생상품 패널이 표시됩니다.
| 코인 | 가격 | 24h | 24시간 거래량 | 시가총액 |
|---|---|---|---|---|
 BitcoinBTC | $83,734.22 | 0.65% | $19.54B | $1.68T |
 EthereumETH | $2,681.58 | 0.17% | $8.78B | $327.4B |
 USDCUSDC | $0.9999 | 0.01% | $5.15B | $75.32B |
 XRPXRP | $1.56 | 1.42% | $3.87B | $98.04B |
 SolanaSOL | $120.65 | 3.13% | $3.23B | $70.90B |
 NEAR ProtocolNEAR | $4.99 | 7.48% | $1.11B | $6.52B |
 ZcashZEC | $1,527.70 | 1.72% | $1.07B | $25.90B |
 TetherUSDT | $0.9998 | 0.01% | $879.5M | $183.7B |
실전에서의 의미
- 레버리지는 거래소가 허용하는 수준이 아니라 자신이 견딜 수 있는 움직임에 따라 정하십시오. 5배 아래라면 청산 수준이 생각할 여유가 있을 만큼 멀리 있습니다.
- 마지막 체결가가 아니라 마크 가격을 지켜보십시오. 청산을 결정하는 것은 마크 가격입니다.
- 펀딩은 계속 발생하는 비용입니다. 높은 양의 펀딩비 상태로 몇 주간 보유한 포지션은 가격보다 펀딩으로 더 많이 잃을 수 있습니다.
이 트랙의 다음 글
펀딩비와 미결제약정은 무기한 선물 시장이 얼마나 혼잡한지 알려주는 두 가지 수치입니다. 다음 글에서 둘을 함께 읽는 법을 보여줍니다.
이 글의 자산
 Bitcoin
 Ethereum
여기의 모든 수치는 Coinmico가 인덱싱하는 거래소와 체인에서 직접 측정한 값입니다. 방법론을 참고하세요.