Vadesiz kontratlar: kripto hacminin büyük bölümünün arkasındaki sözleşme
Vadesiz kontratlarda, takip ettikleri spot piyasadan daha fazla dolar el değiştirir. Bu ders bir vadesiz kontratın ne olduğunu, hiçbir zaman vadesi dolmadan spot fiyata nasıl bağlı kaldığını ve kaldıracın onu neden piyasadaki sert hareketlerin başlıca kaynağı hâline getirdiğini açıklıyor.
Ne öğreneceksiniz
- Vadesiz kontrat, vadesi olmayan bir vadeli işlem sözleşmesidir. Coinin sahibi olmazsınız; kazanç ve kayıpları yatırdığınız teminatta kapanan bir pozisyon tutarsınız.
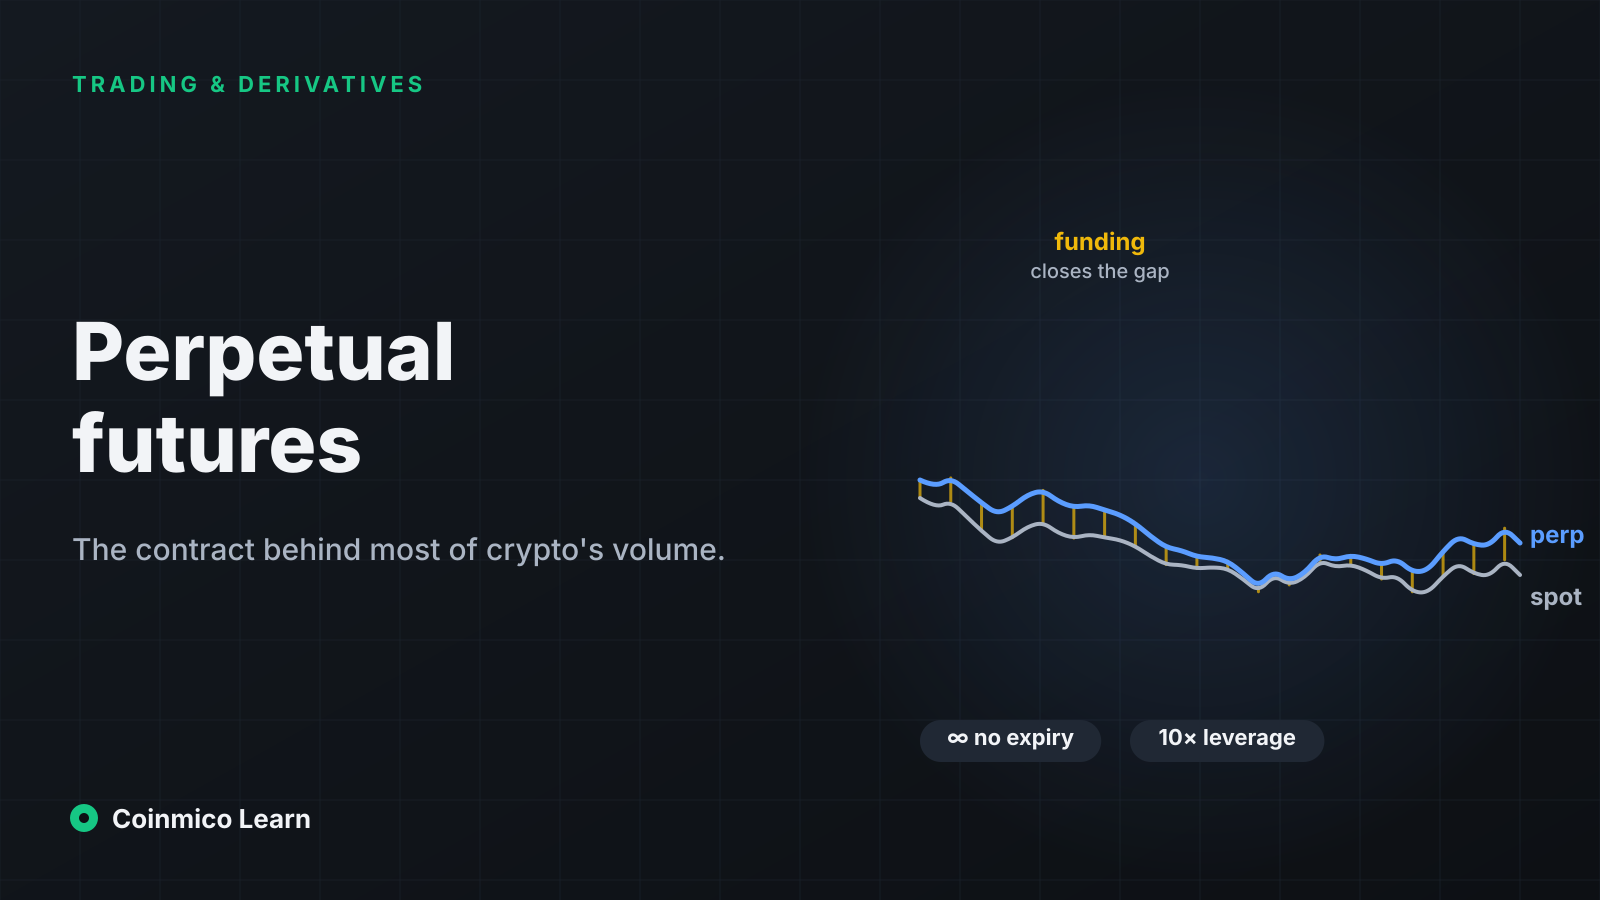
- Fonlama oranı, vadesiz kontratın fiyatını spota yakın tutan şeydir — kontrat spotun üzerinde işlem gördüğünde uzun pozisyonlar kısa pozisyonlara ödeme yapar, altında işlem gördüğünde ise tersi olur.
- Kaldıraç her iki yönü de katlar. 10× kaldıraçta aleyhinize 10%'luk bir hareket tüm teminatı siler ve borsa pozisyonu sizin yerinize kapatır.
Herhangi bir büyük coinin piyasalarına bakın; türev hacminin spot hacmini kat kat aştığını görürsünüz. Bunun neredeyse tamamı tek bir enstrümandır: vadesiz kontrat (perpetual futures ya da kısaca perp). Onu anlamak fonlama oranlarını, açık pozisyonu, likidasyonları ve birdenbire ortaya çıkıyormuş gibi görünen ani hareketlerin çoğunu açıklar.
Vadesi olmayan bir vadeli işlem sözleşmesi
Geleneksel bir vadeli işlem sözleşmesi, bir şeyi belirli bir tarihte belirli bir fiyattan alma ya da satma anlaşmasıdır. O tarihte sözleşme kapanır ve ortadan kalkar. Kripto borsaları bu fikri alıp tarihi kaldırdı: bir vadesiz kontrat hiçbir zaman kapanmaz. Bir pozisyon açar, onu bir dakika ya da bir yıl tutarsınız ve pozisyonun değeri tüm bu süre boyunca spot fiyatı takip eder.
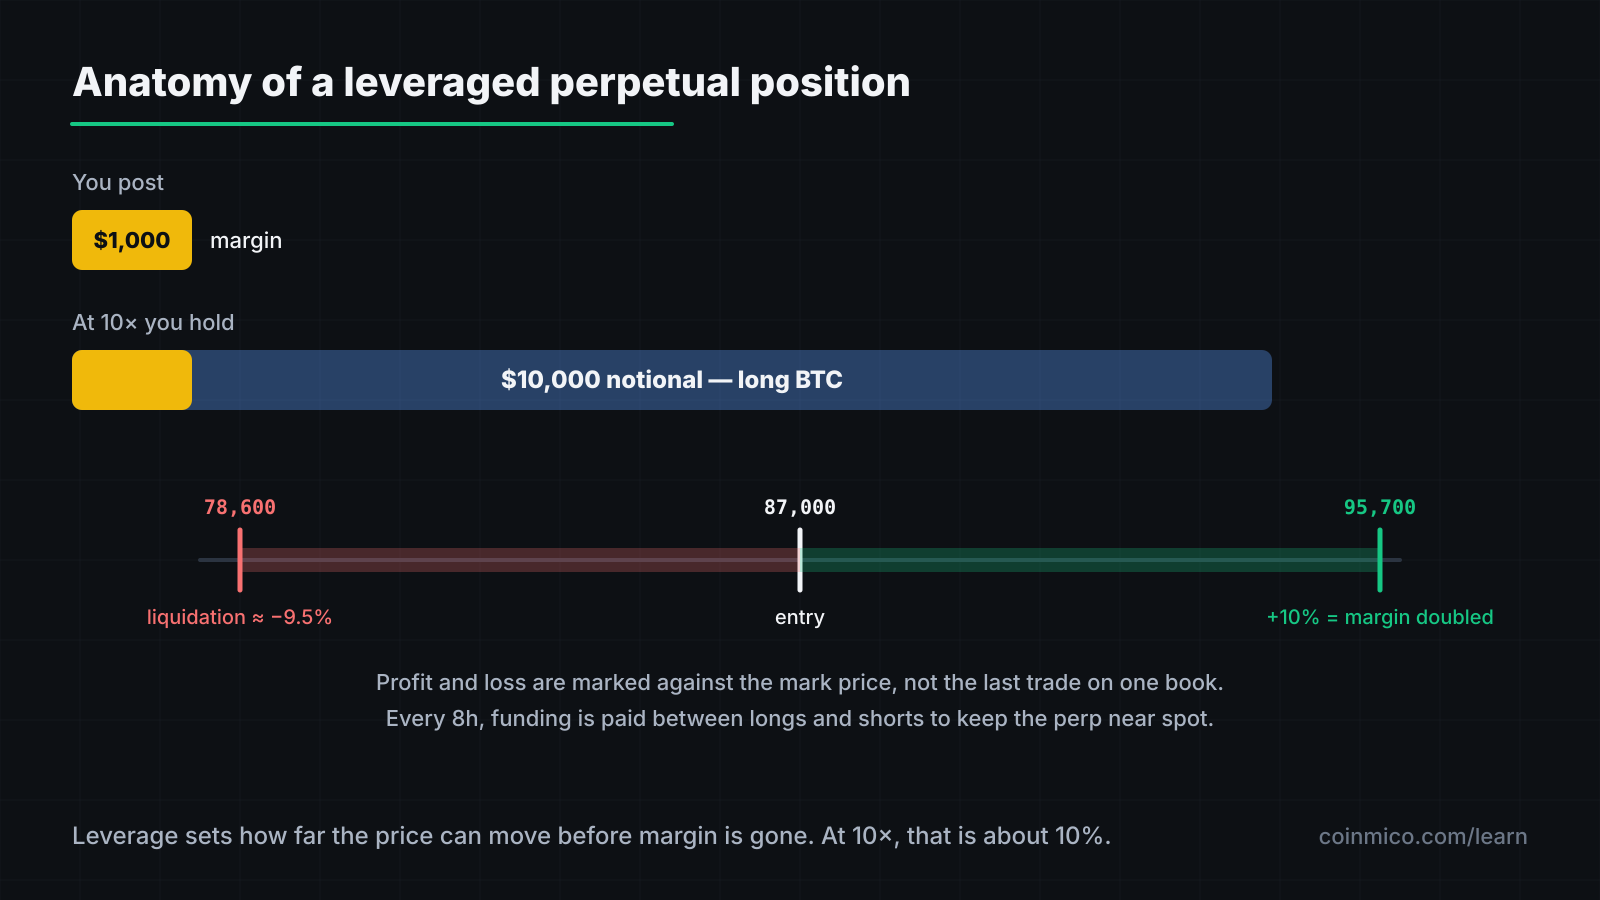
Hiçbir şey teslim edilmez. Bir BTC vadesiz kontratında uzun pozisyon açtığınızda bitcoin almazsınız. Kâr ya da zararı fiyata göre sürekli hesaplanan ve teminata — pozisyonu açmak için yatırdığınız güvenceye — eklenen ya da ondan düşülen bir pozisyon tutarsınız.
Uzun, kısa ve pozisyonun büyüklüğü
- Uzun (long): fiyat yükselirse kâr edersiniz.
- Kısa (short): fiyat düşerse kâr edersiniz.
Kısa pozisyon açmak uzun pozisyon açmak kadar kolaydır ve bu, vadesiz kontratların hâkim olmasının nedenlerinden biridir: spotta açığa satış yapmak için önce coini ödünç almak gerekir, oysa bir vadesiz kontratta kısa pozisyon açmak tek bir tıklamadır.
Pozisyonun büyüklüğü nominal değerdir (notional) — takip ettiği coinlerin dolar değeri. 10× kaldıraçla 1,000 dolarlık teminatla 10,000 dolarlık nominal değerde bir pozisyon tutarsınız. Fiyattaki 1%'lik bir hareket pozisyonda 100 dolarlık bir değişim demektir; bu da teminatınızın 10%'udur.
Kaldıraç ve teminat
Kaldıraç, nominal değerin teminata bölünmesidir. Borsalar 100× ya da daha fazlasını sunar; önemli olan sayı, teminat tükenmeden önce fiyatın ne kadar hareket edebileceğidir:
| Kaldıraç | Teminatı sıfırlayan hareket |
|---|---|
| 2× | 50% |
| 5× | 20% |
| 10× | 10% |
| 20× | 5% |
| 50× | 2% |
| 100× | 1% |
Bitcoin'in bir saatte 2% hareket etmesi olağandır. 50× kaldıraçta o bir saat, hesabın tamamı demektir.
Teminat sıfıra ulaşmadan önce borsa devreye girer. Zararlar teminatı sürdürme teminatı seviyesine — genellikle nominal değerin 0.5% ile 2%'si arası — indirdiğinde pozisyon likide edilir: piyasa fiyatından zorla kapatılır ve kalan teminat ücret olarak alınır. Likidasyonlar dersi bunun fiyata ne yaptığını ele alıyor.
İşaret fiyatı
Bir vadesiz kontratın kendi son işlem fiyatı, büyük bir emirle kısa süreliğine itilip kakılabilir. Likidasyonlar bu fiyata göre tetiklenseydi, tek bir işlem binlerce pozisyonu silebilirdi. Bu nedenle borsalar bir işaret fiyatı (mark price) hesaplar — genellikle spot endeks fiyatı artı kontratın bu fiyat üzerindeki priminin yumuşatılmış bir hâli — ve gerçekleşmemiş kâr ile likidasyon kontrolleri için bunu kullanır. Pozisyonunuz tek bir defterdeki son işleme göre değil, piyasaya göre işaretlenir.
Fonlama: vadesiz kontrat spota nasıl bağlı kalır
Vade olmadığında, kontratın fiyatını spota geri dönmeye zorlayacak bir kapanış tarihi de yoktur. Bunun yerine borsalar bir fonlama oranı kullanır.
Her sekiz saatte bir (çoğu platformda; bazıları bir saat kullanır), bir taraftaki yatırımcılar diğer taraftakilere ödeme yapar:
- Kontrat spotun üzerinde işlem görüyorsa uzun pozisyonlar kısa pozisyonlara ödeme yapar. Uzun pozisyonda olmak para kaybettirir, kısa pozisyonda olmak kazandırır ve bu baskı kontratı yeniden spota doğru aşağı iter.
- Kontrat spotun altında işlem görüyorsa kısa pozisyonlar uzun pozisyonlara ödeme yapar.
Ödeme, pozisyonun nominal değerinin bir yüzdesidir — tipik bir oran sekiz saatte 0.01%'dir, bu da yılda yaklaşık 11% eder. Çılgın bir piyasada dönem başına 0.1% ya da daha fazlasına ulaşabilir; bu da 10× kaldıraçta yalnızca pozisyonu tutmak için her sekiz saatte teminat üzerinden 1%'lik bir maliyet demektir. Sıradaki ders bunun bir sinyal olarak nasıl okunacağını açıklıyor.
Fonlama borsaya değil, yatırımcılar arasında el değiştirir. Borsa bunun üzerine işlem komisyonu alır.
Vadesiz kontratlar neden bu kadar çok hacim taşır
- Sermaye verimliliği. Bin dolarlık teminatla on bin dolarlık pozisyon.
- Simetri. Kısa pozisyon açmak almak kadar kolaydır.
- Saklama gerekmez. Çekilecek, saklanacak ya da güvence altına alınacak coin yoktur; pozisyon bir hesaptaki bir sayıdır.
- Likidite. Herkes kullandığı için defterler derindir ve bu da daha fazla kullanımı çeker.
Tüm bunların bedeli, vadesiz kontratların kaldıracı yoğunlaştırması ve kaldıracın da riski yoğunlaştırmasıdır. Pozisyonların büyük bir bölümü benzer likidasyon seviyelerinde durduğunda, spottaki ılımlı bir hareket zincirleme bir çöküşe dönüşebilir — her zorunlu kapanış fiyatı bir sonrakine doğru iter.
Coinmico bunu nerede ölçer
Coinmico, kapsadığı platformlardaki vadesiz kontrat işlemlerini kaydeder ve raporladığı her yerde bunların hacmini spottan ayırır. Türev borsaları sayfası platformları ölçülen vadesiz kontrat hacmine ve açık pozisyona göre sıralar; bir coinin sayfası ise o coin için bir vadesiz kontrat piyasası bulunduğunda türevler panelini — fonlama, açık pozisyon ve likidasyonlar — gösterir.
| Koin | Fiyat | 24h | 24s hacim | Piyasa değeri |
|---|---|---|---|---|
 BitcoinBTC | $83,734.22 | 0.65% | $19.54B | $1.68T |
 EthereumETH | $2,681.58 | 0.17% | $8.78B | $327.4B |
 USDCUSDC | $0.9999 | 0.01% | $5.15B | $75.32B |
 XRPXRP | $1.56 | 1.42% | $3.87B | $98.04B |
 SolanaSOL | $120.65 | 3.13% | $3.23B | $70.90B |
 NEAR ProtocolNEAR | $4.99 | 7.48% | $1.11B | $6.52B |
 ZcashZEC | $1,527.70 | 1.72% | $1.07B | $25.90B |
 TetherUSDT | $0.9998 | 0.01% | $879.5M | $183.7B |
Pratikte bunun anlamı
- Kaldıracı borsanın izin verdiğine göre değil, dayanabileceğiniz harekete göre belirleyin. 5×'in altında likidasyon seviyesi, düşünmeye zaman bırakacak kadar uzaktadır.
- Son işleme değil, işaret fiyatına bakın; sizi likide eden odur.
- Fonlama sürekli bir maliyettir. Yüksek pozitif fonlama altında haftalarca tutulan bir pozisyon, fiyattan çok fonlamaya kaybedebilir.
Bu serinin sıradaki dersi
Fonlama ve açık pozisyon, bir vadesiz kontrat piyasasının ne kadar kalabalık olduğunu söyleyen iki göstergedir. Sıradaki ders bunları birlikte nasıl okuyacağınızı gösteriyor.
Bu yazıdaki varlıklar
 Bitcoin
 Ethereum
Buradaki her rakam, Coinmico tarafından indekslediğimiz borsalar ve zincirler genelinde ölçülmüştür. Metodolojimize bakın.