펀딩비와 미결제약정: 쏠린 포지션 읽는 법
가격은 시장이 어디에 있는지를 알려 줍니다. 펀딩비와 미결제약정은 얼마나 많은 사람이 어느 방향으로 기대어 있는지를 알려 줍니다. 두 지표를 함께 보면 격렬한 포지션 청산을 가장 먼저 감지할 수 있습니다.
배울 내용
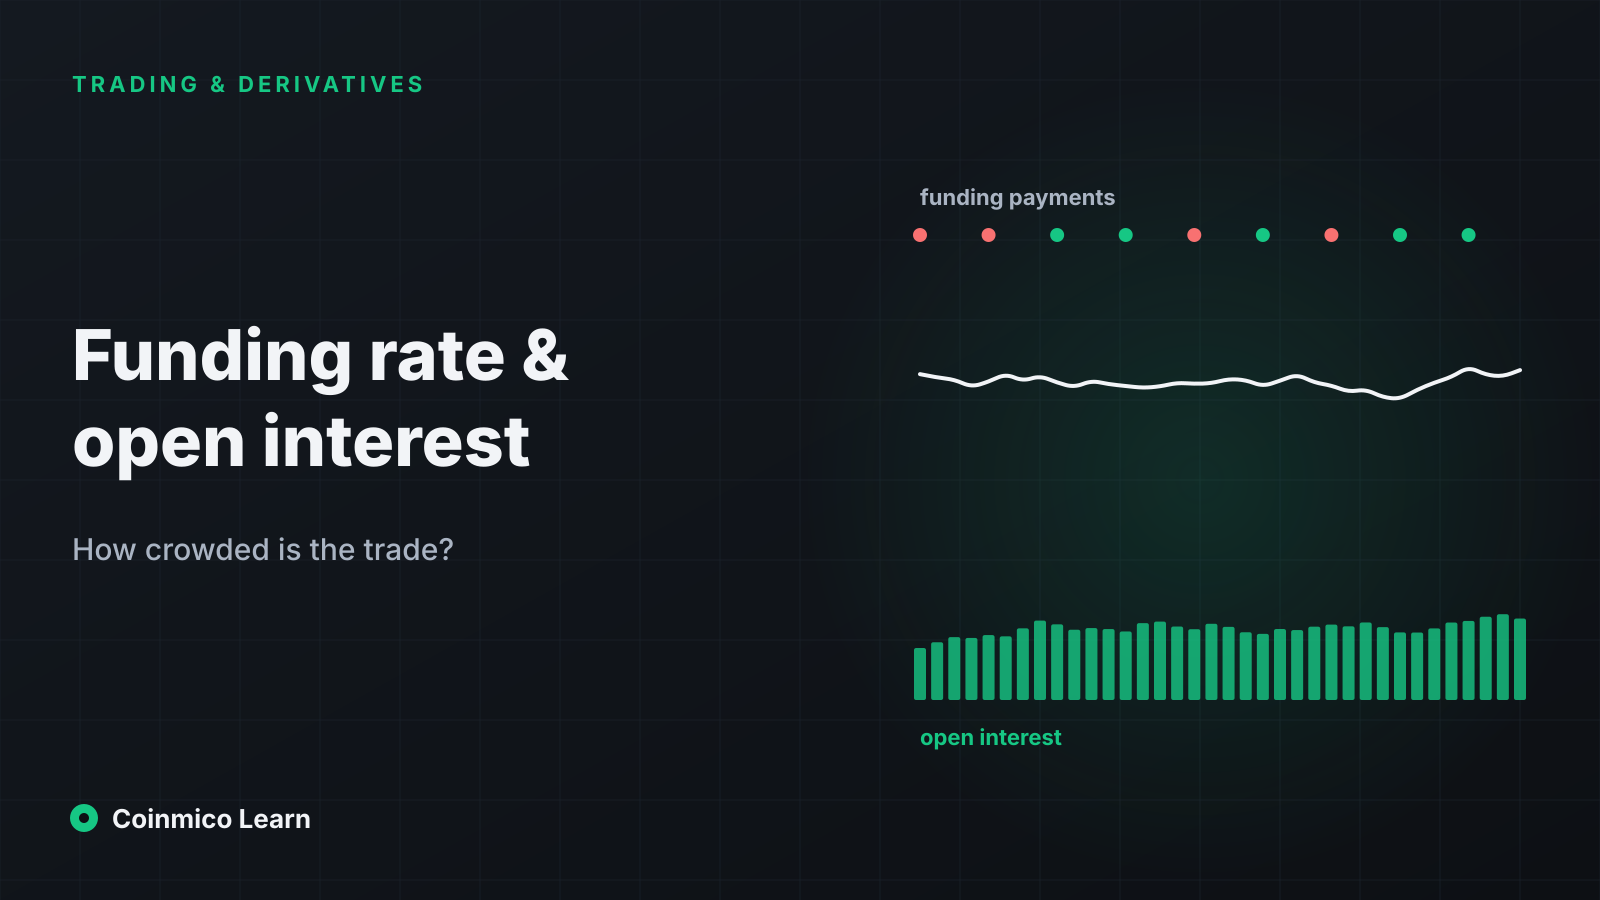
- 펀딩비는 롱과 숏 사이에 주기적으로 오가는 지급액입니다. 높은 양(+)의 펀딩비가 지속된다는 것은 롱 포지션이 과밀하며, 포지션을 유지하기 위해 비용을 치르고 있다는 뜻입니다.
- 미결제약정은 현재 열려 있는 포지션의 총가치입니다. 거래가 얼마나 일어나는지가 아니라 시장에 레버리지가 얼마나 쌓여 있는지를 측정합니다.
- 가격과 미결제약정이 함께 오르면 새로운 자금이 추세에 유입되고 있다는 뜻입니다. 가격은 오르는데 미결제약정이 줄면 숏이 강제로 밀려나고 있다는 뜻이며, 이런 움직임은 숏이 모두 정리되면 끝납니다.
두 트레이더가 같은 비트코인 차트를 보고도 다음 전개를 두고 의견이 갈릴 수 있습니다. 여기에 펀딩비와 미결제약정을 더하면 대개 한쪽은 논쟁을 멈춥니다. 이 두 수치는 파생상품 시장의 포지셔닝, 즉 레버리지가 얼마나 쌓여 있고 누가 그 포지션을 유지하는 비용을 치르고 있는지를 보여 줍니다. 그리고 평범한 가격 변동을 연쇄 청산으로 바꾸는 것이 바로 이 포지셔닝입니다.
펀딩비
무기한 선물 강의에서는 펀딩을 무기한 선물 가격을 현물 가격에 묶어 두는 장치로 소개했습니다. 무기한 선물이 현물보다 높게 거래되면 롱이 숏에게 지급하고, 낮게 거래되면 숏이 롱에게 지급합니다. 펀딩비는 기간당 이 지급액의 크기를 포지션 명목가치 대비 백분율로 나타낸 것입니다.
펀딩비는 포지션을 보유하는 가격으로 읽으면 됩니다.
| 펀딩비(8시간 기준) | 연환산 | 해석 |
|---|---|---|
| 약 +0.01% | ~11% | 중립. 대부분 거래소의 기본 요율이며, 약간의 롱 편향은 정상입니다. |
| +0.03%~+0.1% | 30–110% | 롱이 과밀하며 포지션 유지를 위해 큰 비용을 치르고 있습니다. |
| +0.1% 초과 | 100%+ | 극단적 수준. 역사적으로 오래가지 못했으며, 대개 급락으로 해소됩니다. |
| 음(-)의 값 | — | 숏이 과밀하며 비용을 치르고 있습니다. 투매가 나오는 바닥권에서 흔합니다. |
펀딩비는 여러 거래소에 걸쳐, 그리고 시간에 걸쳐 읽는 것이 가장 좋습니다. 한 거래소의 요율은 대형 계정 하나 때문에 왜곡될 수 있지만, 주요 거래소 전반에서 며칠 동안 높게 유지되는 요율은 시장 전체가 한쪽으로 기울어 있다는 뜻입니다. Coinmico는 커버하는 모든 무기한 선물 거래소의 펀딩비를 기록하고, 코인별 파생상품 패널에서 거래소별 요율과 그 합산치를 보여 줍니다.
역발상 신호로서의 펀딩비
높은 양의 펀딩비가 약세 신호인 이유는 롱이 '틀려서'가 아닙니다. 비싸기 때문입니다. 8시간마다 0.1%를 내는 트레이더는 본전을 유지하는 것만으로도 가격이 하루 약 0.3%씩 올라야 합니다. 가격이 정체되는 순간 이 비용 때문에 가장 취약한 롱부터 포지션을 닫게 되고, 이들의 매도가 다음 단계의 청산을 부르는 움직임을 시작합니다. 극단적인 펀딩비는 시장이 스스로 반전을 장전해 두는 것과 같습니다.
바닥권에서는 그 반대입니다. 깊은 음의 펀딩비는 숏이 비용을 치르고 있다는 뜻이며, 작은 반등만으로도 이들은 되사야 합니다. 가장 가파른 랠리 중 일부는 음의 펀딩비에서 비롯된 숏 스퀴즈로 시작됩니다.
미결제약정
미결제약정(OI)은 한 거래소에서 현재 열려 있는 모든 무기한 선물 포지션의 명목가치 총합입니다. 모든 포지션에는 롱과 숏 양쪽이 있으며, 미결제약정은 계약 하나를 한 번만 셉니다.
미결제약정은 거래량이 아닙니다. 거래량은 하루 동안 얼마나 거래됐는지를 측정하고, 미결제약정은 얼마나 아직 열려 있는지를 측정합니다. 하루 종일 거래가 폭주했더라도 저녁까지 모든 포지션이 닫혔다면 거래량은 높고 미결제약정은 변하지 않습니다.
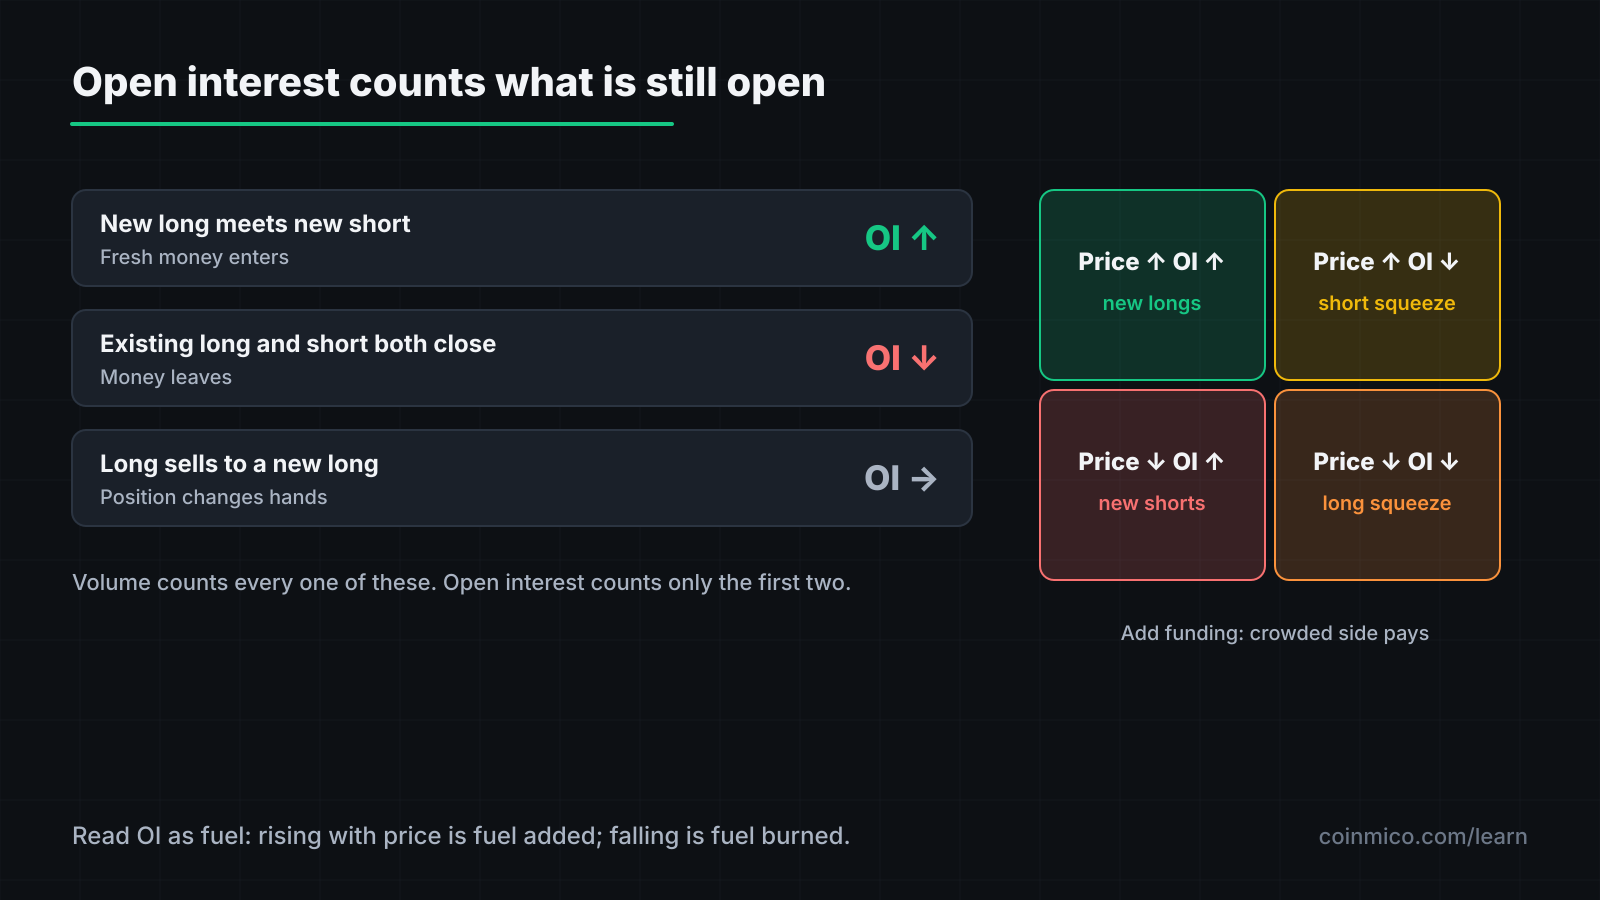
미결제약정은 다음 경우에만 변합니다.
- 새로운 롱과 새로운 숏이 만나면 미결제약정은 증가합니다. 새 자금이 들어온 것입니다.
- 기존 롱과 기존 숏이 모두 포지션을 닫으면 미결제약정은 감소합니다. 자금이 빠져나간 것입니다.
- 포지션의 주인이 바뀌면(기존 롱이 새로운 롱에게 매도) 미결제약정은 변하지 않습니다.
Coinmico는 커버하는 각 거래소의 미결제약정을 측정하며, 합계와 거래소별 수치를 파생상품 거래소 페이지와 코인 페이지에서 제공합니다.
가격, 미결제약정, 펀딩비를 함께 읽기
미결제약정의 가치는 전적으로 가격과의 조합에 있습니다. 네 가지 경우가 있습니다.
| 가격 | 미결제약정 | 무슨 일이 일어나고 있나 |
|---|---|---|
| 상승 | 증가 | 새로운 롱이 열리고 있습니다. 새 자금이 뒷받침하는 추세이며, 레버리지도 함께 쌓이고 있습니다. |
| 상승 | 감소 | 숏이 포지션을 닫고(되사고) 있습니다. **숏 스퀴즈**로, 숏이 모두 정리되면 움직임도 끝납니다. |
| 하락 | 증가 | 새로운 숏이 열리고 있습니다. 새 자금이 들어온 추세이며, 과밀 여부는 펀딩비로 확인합니다. |
| 하락 | 감소 | 롱이 포지션을 닫거나 청산당하고 있습니다. **롱 스퀴즈** 또는 **디레버리징**입니다. |
여기에 펀딩비를 세 번째 차원으로 더합니다. 가격 상승, 미결제약정 증가, 그리고 펀딩비 상승은 전형적인 추세 후반 패턴으로, 새로운 레버리지 롱이 점점 더 큰 프리미엄을 치르고 있다는 뜻입니다. 가격은 오르는데 미결제약정이 줄고 펀딩비가 음이라면 숏이 쥐어짜이고 있는 것으로, 격렬할 수는 있어도 스스로 한계가 있는 움직임입니다.
시가총액 대비 미결제약정
미결제약정의 절대 수치는 규모를 고려하지 않으면 큰 의미가 없습니다. 미결제약정을 해당 코인의 시가총액으로 나눠 보십시오. 비트코인의 경우 이 비율은 대개 한 자릿수 초반 퍼센트입니다. 소형 코인에서 미결제약정이 시가총액의 10–20%를 넘는다면 파생상품 시장이 현실적인 현물 호가 깊이보다 크다는 뜻입니다. 가격은 레버리지 포지션이 정하고 있으며, 어느 방향이든 청산이 발생하면 현물 호가창이 감당하지 못합니다.
실제 해석 예시
어떤 코인이 사흘 만에 15% 올랐다고 가정해 봅시다. 차트는 똑같지만 시나리오는 세 가지입니다.
- 미결제약정 40% 증가, 펀딩비 +0.08%. 새로운 레버리지 롱이 상승을 추격했습니다. 잠시만 멈춰도 이들에게는 큰 비용이 듭니다. 취약합니다.
- 미결제약정 20% 감소, 펀딩비가 음에서 0으로 전환. 숏이 밀려났습니다. 연료는 다 탔고, 상승이 이어지려면 새로운 매수자가 필요합니다.
- 미결제약정 보합, 펀딩비 중립, 현물 거래량 증가. 상승은 현물에서 나왔습니다. 풀어야 할 레버리지가 없습니다. 셋 중 가장 지속력이 강합니다.
차트만으로는 이들을 구별할 수 없었습니다. 두 개의 숫자가 구별해 냈습니다.
데이터는 어디에 있나
Coinmico는 커버하는 각 무기한 선물 거래소에서 펀딩비와 미결제약정을 정해진 주기로 기록하고, 같은 데이터 피드에서 24시간 청산 합계를 산출합니다. 코인 페이지의 파생상품 패널은 이 세 가지를 거래소별 내역과 함께 보여 주며, 파생상품 거래소 페이지는 미결제약정과 측정 거래량을 기준으로 거래소 순위를 매깁니다.
 BitcoinBTC우리가 인덱싱하는 50개 현물 시장 기준
실전에서의 의미
- 추세에 올라타기 전에 펀딩비를 확인하십시오. 과밀한 쪽에 합류한다면 그 특권의 대가를 치르면서, 연쇄 청산이 시작될 자리에 서 있는 것입니다.
- 미결제약정은 연료로 읽으십시오. 가격과 함께 늘어나는 미결제약정은 연료가 추가되는 것이고, 줄어드는 미결제약정은 연료가 타는 것입니다.
- 미결제약정은 시가총액에 맞춰 환산하십시오. 같은 달러 금액이라도 비트코인에서는 배경 소음에 불과하지만 소형 코인에서는 가격을 좌우하는 힘이 됩니다.
이 트랙의 다음 강의
과밀한 포지션이 풀릴 때 작동하는 메커니즘이 바로 청산입니다. 다음 강의에서는 연쇄 청산을 단계별로 따라가며 청산 데이터를 읽는 방법을 보여 줍니다.
이 글의 자산
 Bitcoin
 Ethereum
여기의 모든 수치는 Coinmico가 인덱싱하는 거래소와 체인에서 직접 측정한 값입니다. 방법론을 참고하세요.