Likidite havuzları ve AMM'ler: bir formül fiyatı nasıl belirler
Bir likidite havuzu, emir defterindeki her alış ve satış emrinin yerine tek bir denklem koyar. Bu ders o denklemi gerçek rakamlarla işler, büyük işlemlerin neden daha kötü fiyat aldığını gösterir ve likidite sağlayıcıların ne kazandığını ve neyi riske ettiğini açıklar.
Ne öğreneceksiniz
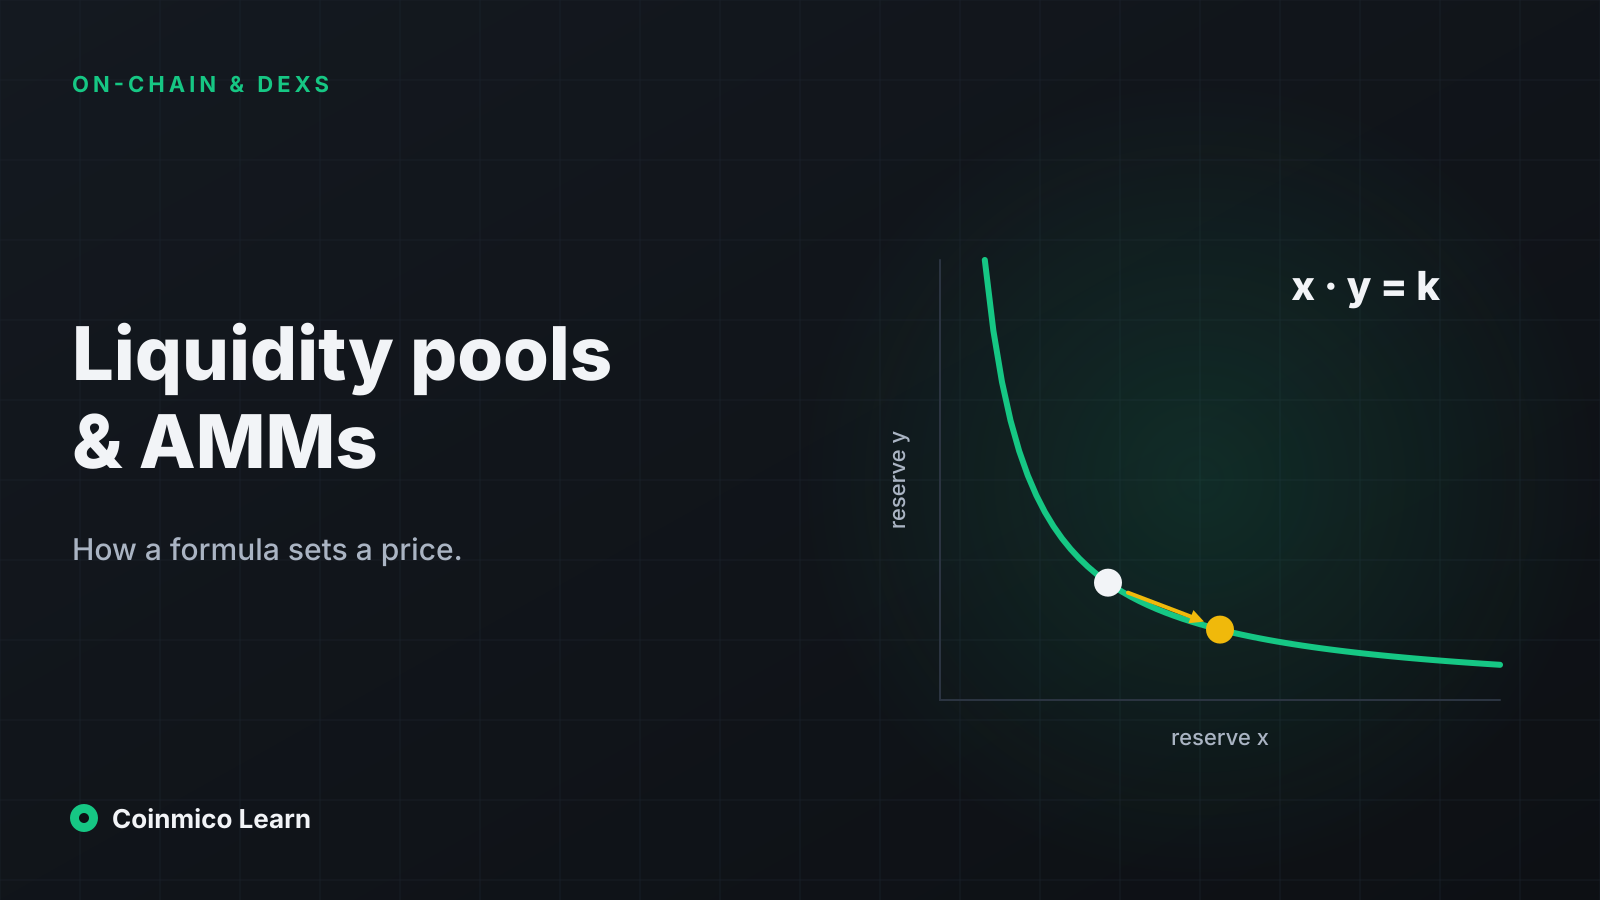
- Sabit çarpım kuralı x × y = k, havuzun fiyatının iki rezervinin oranı olduğu ve her işlemin onu hareket ettirdiği anlamına gelir.
- Fiyat etkisi, işlem büyüklüğünün havuz derinliğine oranıyla büyür. Havuzun %1'i kadar bir işlem fiyatı yaklaşık %2 hareket ettirir; %10'luk bir işlem ise %20'den fazla.
- Likidite sağlayıcılar ücret kazanır ancak geçici kayıpla karşı karşıyadır — sonunda, hangi token düştüyse ondan daha fazla tutarlar. Sağlayıcılığın kazandırması için ücretlerin bu kaybı aşması gerekir.
Önceki ders, bir havuzun fiyatının rezervlerinin oranı olduğunu ve her işlemin onu hareket ettirdiğini söylemişti. İşte her ikisini de doğru kılan kural ve ondan çıkan her şey.
Sabit çarpım kuralı
Uniswap'in tanıttığı, orijinal ve hâlâ en yaygın AMM tasarımı tek bir büyüklüğü sabit tutar:
x × y = k
Burada x havuzun birinci tokendeki rezervi, y ikincinin rezervi, k ise yalnızca likidite eklendiğinde ya da çekildiğinde değişen bir sabittir. İşlemler, çarpımları k'de kaldığı sürece x ve y'yi istedikleri gibi hareket ettirebilir.
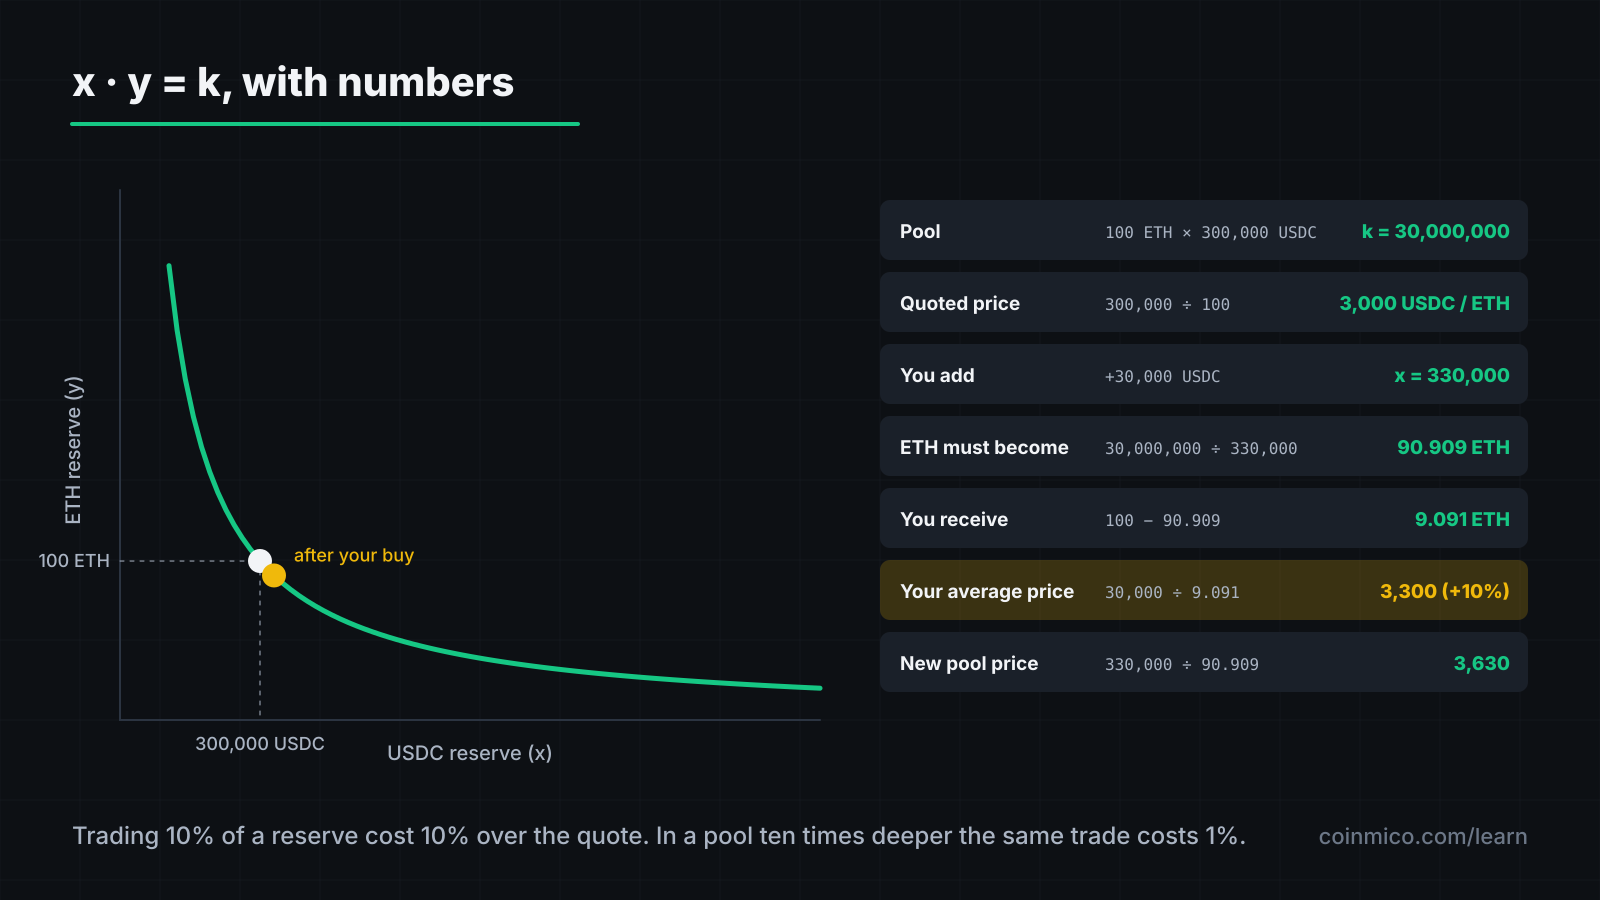
100 ETH ve 300.000 USDC içeren bir havuz alın. O zaman k = 30.000.000 ve fiyat 300.000 ÷ 100 = ETH başına 3.000 USDC olur.
Tek bir işlem, adım adım
30.000 USDC ile ETH almak istiyorsunuz.
- İşlemden sonra havuzda 330.000 USDC bulunur.
- k'yi sabit tutmak için ETH'nin 30.000.000 ÷ 330.000 = 90,909 ETH'ye düşmesi gerekir.
- 100 − 90,909 = 9,091 ETH alırsınız.
- Ortalama fiyatınız 30.000 ÷ 9,091 = ETH başına 3.300 USDC oldu — kote edilen 3.000'den %10 daha kötü.
- Havuzun yeni fiyatı 330.000 ÷ 90,909 = 3.630.
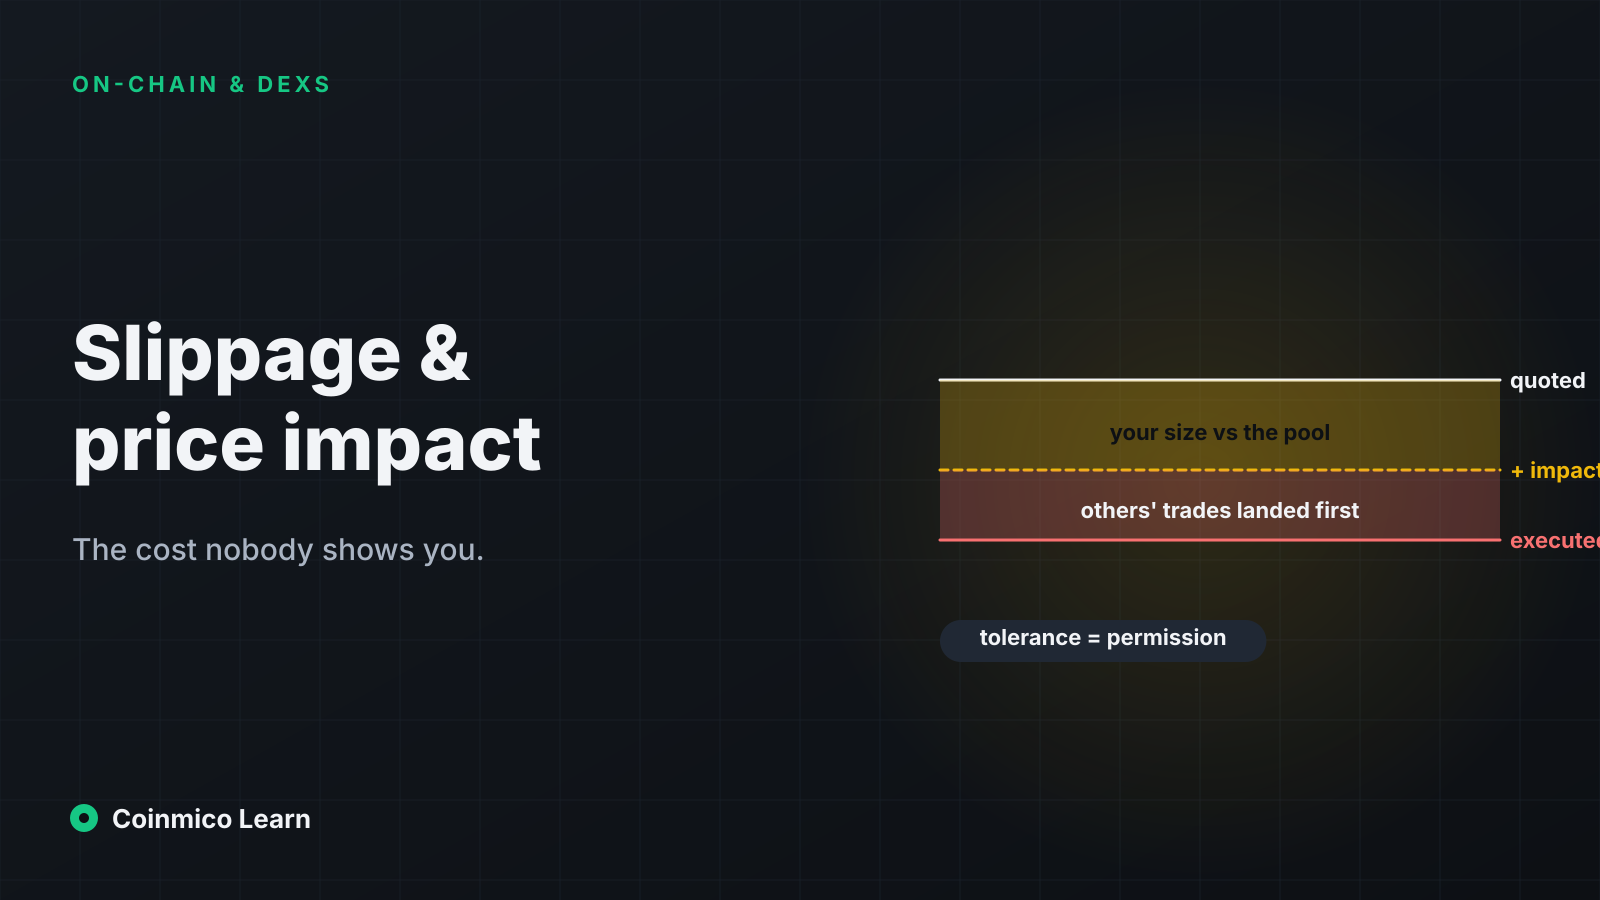
Havuzun USDC rezervinin %10'unu işlem yaptınız ve başlangıç fiyatına göre %10 prim ödediniz. Sıradaki alıcı 3.630'dan başlayarak öder. Bu prim fiyat etkisidir ve bir ücret değildir — eğrinin kendisidir. Kayma dersi işlemlerin buna göre nasıl boyutlandırılacağını gösterir.
Aynı işlem on kat daha büyük bir havuzda (1.000 ETH, 3.000.000 USDC) ortalama 3.030'dan 9,901 ETH verir — %1'lik bir etki. Derinlik her şeydir.
Ücretler
Her swap, havuza göre genellikle %0,05 ile %1 arasında bir ücret öder; ücret girdi tokeninden alınır ve havuzda bırakılır. Ücretler, likiditenin var olmasının tek nedenidir: paylarıyla orantılı olarak likidite sağlayıcılara (LP'ler) tahakkuk eder.
Yukarıdaki işlemde %0,3 ücretle, swap hesaplanmadan önce 90 USDC ücret olarak havuzda kalır. k her işlemle hafifçe büyür; LP'lerin alacakları böyle büyür.
Likidite sağlayıcı olmak
Likidite sağlamak için her iki tokeni havuzun mevcut oranında — diyelim 1 ETH ve 3.000 USDC — yatırırsınız ve payınızı temsil eden bir LP pozisyonu alırsınız. Her ücretten pay kazanırsınız. İstediğiniz zaman çekilebilir ve o anda rezervler ne ise onun payınıza düşen kısmını alırsınız.
Bu son cümle işin püf noktasıdır.
Geçici kayıp
ETH'nin merkezi borsalarda ikiye katlanıp 6.000'e çıktığını varsayalım. Arbitraj yatırımcıları, fiyatı eşitlenene kadar havuzdan ETH alır; bu, ETH'yi çıkarıp USDC koydukları anlamına gelir. Havuz artık daha az ETH ve daha çok USDC tutar; payınızın değeri:
| Cüzdanda tutulan | Havuza sağlanan | |
|---|---|---|
| Başlangıç | 1 ETH + 3.000 USDC = 6.000 | 1 ETH + 3.000 USDC = 6.000 |
| ETH → 6.000 sonrası | 1 ETH + 3.000 USDC = **9.000** | 0,707 ETH + 4.243 USDC = **8.485** |
Kârdasınız — ama yalnızca elinizde tutmuş olsaydınız kazanacağınızdan 515 dolar daha az. Bu fark geçici kayıptır: havuz, yükselen tokeni otomatik olarak sattı ve düşeni aldı. "Geçici" olması yalnızca şu anlamdadır: fiyat girdiğiniz yere geri dönerse fark kapanır. Dönmezse kayıp gerçektir.
Ücretlerin bunu telafi etmesi beklenir. Likidite sağlamak, ücret geliri geçici kaybı aştığında kazandırır; bu, çok işlem gören ve az hareket eden çiftler (stablecoin çiftleri, ETH/stETH) için doğrudur ve LP'lerinin yüksek ücret kazanıp yine de her iki yöndeki 5× bir harekete karşı kaybedebildiği oynak yeni tokenler için sıklıkla yanlıştır.
Yoğunlaştırılmış likidite
Sabit çarpım eğrisi likiditeyi sıfırdan sonsuza her fiyata yayar; bunların çoğuna hiçbir zaman ulaşılmaz. Yoğunlaştırılmış likidite (Uniswap v3 ve çok sayıdaki çatalı), bir LP'nin bir fiyat aralığı — diyelim 2.800 ile 3.200 — seçmesine ve tüm sermayesini o aralık içinde çalıştırmasına izin verir. Aralığın içinde havuz çok daha derin bir sabit çarpım havuzu gibi davranır; dışında ise o LP'nin pozisyonu yalnızca tek bir token tutar ve fiyat geri dönene kadar hiçbir şey kazanmaz.
Yatırımcılar için sonuç, aynı sermayeyle çok daha iyi fiyatlardır. LP'ler için aralık içinde daha yüksek ücret geliri ve aralığın kenarlarında geçici kayba tam maruziyettir. Bugün büyük DEX hacminin çoğu yoğunlaştırılmış likidite havuzlarından geçer.
Bir havuzu okumak
Coinmico bir DEX çifti gösterdiğinde önemli olan rakamlar şunlardır:
- Likidite (TVL) — her iki rezervin dolar değeri. Fiyat etkisi buna görecelidir.
- Hacim / likidite — havuzun ne kadar çok çalıştığı. Likiditesini günlük olarak devreden bir havuz LP'ler için iyi kazandırır ve gerçekten kullanılmaktadır; %1'de olan ise atıldır.
- Havuz yaşı ve oluşturucusu — tokeni de oluşturan bir adres tarafından bir saat önce oluşturulmuş bir havuz, bir sonraki dersten sonraki derste ele alınan rug pull için kurulan düzendir.
DEX sıralamaları, her borsadaki tüm havuzların ölçülen swap hacmini toplar; bir coinin sayfası tekil havuzlarını likiditeleriyle listeler.
Pratikte bu ne anlama geliyor
- Havuzun fiyatı rezervlerinin oranıdır. İşleminiz bu oranı değiştirir ve değişim sizin maliyetinizdir.
- Likidite sağlamak, oynaklığı ücret karşılığında satmaktır. Çok işlem gören ve az hareket eden çiftlerde kazandırır.
- Bir havuzu tokenin manşet fiyatına göre değil, likiditesine ve devir hızına göre değerlendirin.
Bu seride sırada ne var
Fiyat etkisi, zincir üstü alım satımın en büyük gizli maliyeti ve kontrol edilmesi en kolay olanıdır. Sonraki ders onu kaymadan ayırır, tolerans ayarını açıklar ve MEV botlarının ikisini de nasıl istismar ettiğini gösterir.
Bu yazıdaki varlıklar
 Ethereum
 USDC
 Uniswap
Buradaki her rakam, Coinmico tarafından indekslediğimiz borsalar ve zincirler genelinde ölçülmüştür. Metodolojimize bakın.