Pools de liquidez y AMM: cómo una fórmula fija un precio
Un pool de liquidez sustituye todas las órdenes de compra y venta de un libro por una ecuación. Esta lección la desarrolla con números reales, muestra por qué las operaciones grandes obtienen peores precios y explica qué ganan y qué arriesgan los proveedores de liquidez.
Lo que aprenderás
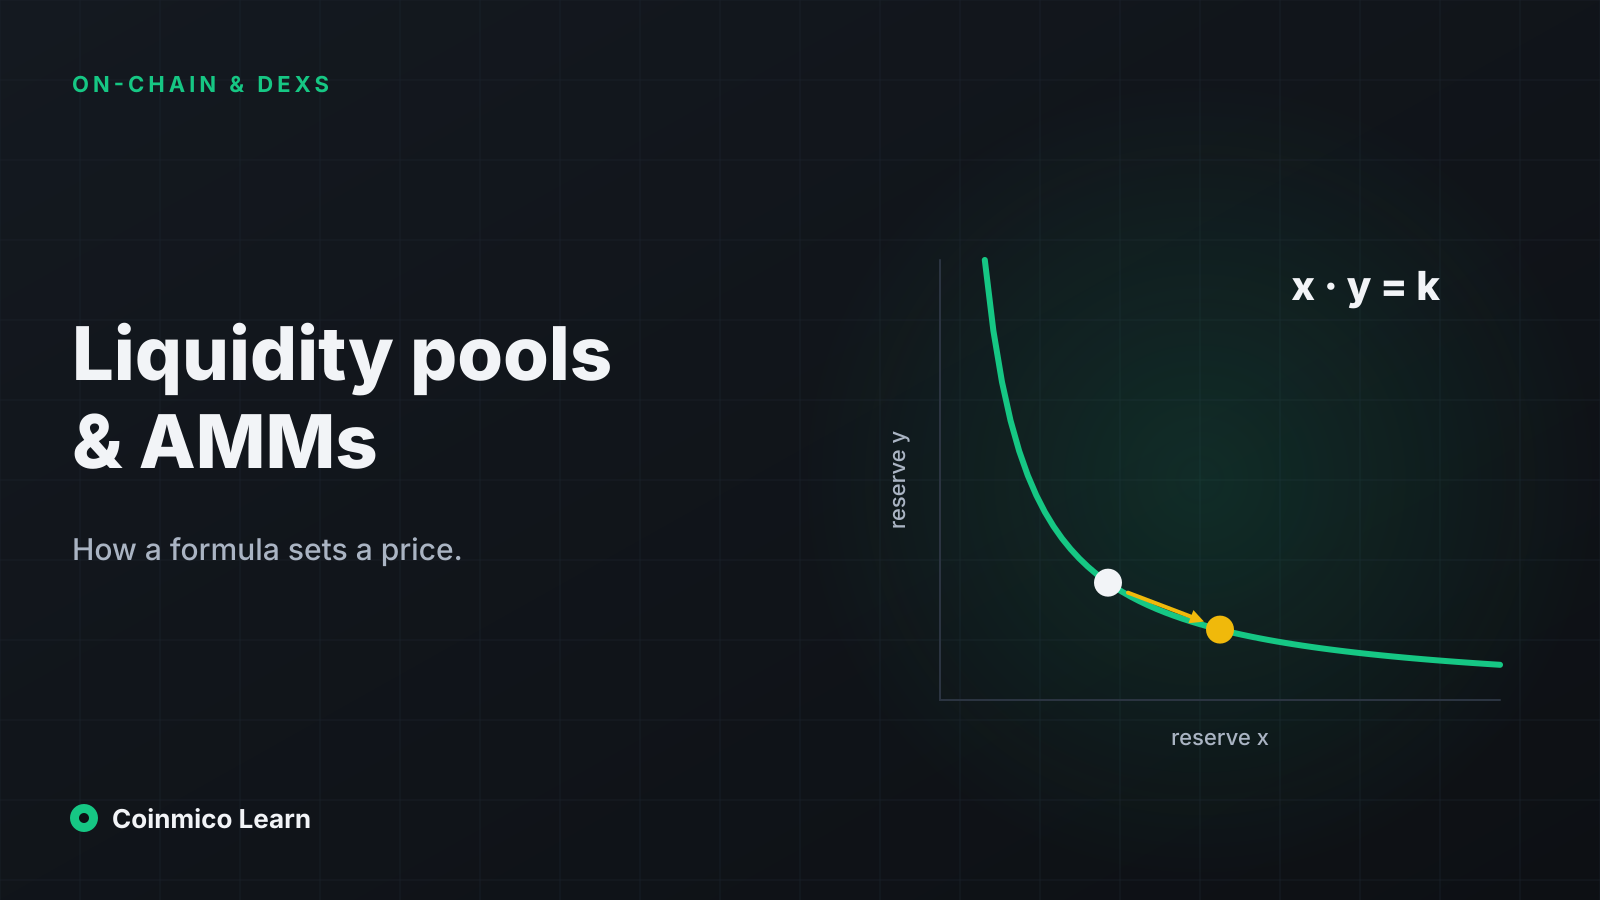
- La regla de producto constante x × y = k significa que el precio del pool es la proporción entre sus dos reservas, y toda operación lo mueve.
- El impacto de precio crece con el tamaño de la operación frente a la profundidad del pool. Operar el 1 % del pool mueve el precio alrededor de un 2 %; operar el 10 % lo mueve más de un 20 %.
- Los proveedores de liquidez cobran comisiones pero afrontan pérdida impermanente: acaban con más del token que bajó. Las comisiones deben superarla para que aportar liquidez compense.
La lección anterior decía que el precio de un pool es la proporción de sus reservas y que toda operación lo mueve. Esta es la regla que hace ciertas ambas cosas, y todo lo que se deriva de ella.
La regla del producto constante
El diseño de AMM original y aún más común, introducido por Uniswap, mantiene fija una cantidad:
x × y = k
donde x es la reserva del primer token del pool, y la del segundo y k una constante que solo cambia cuando se añade o retira liquidez. Las operaciones pueden mover x e y como quieran, siempre que su producto siga siendo k.
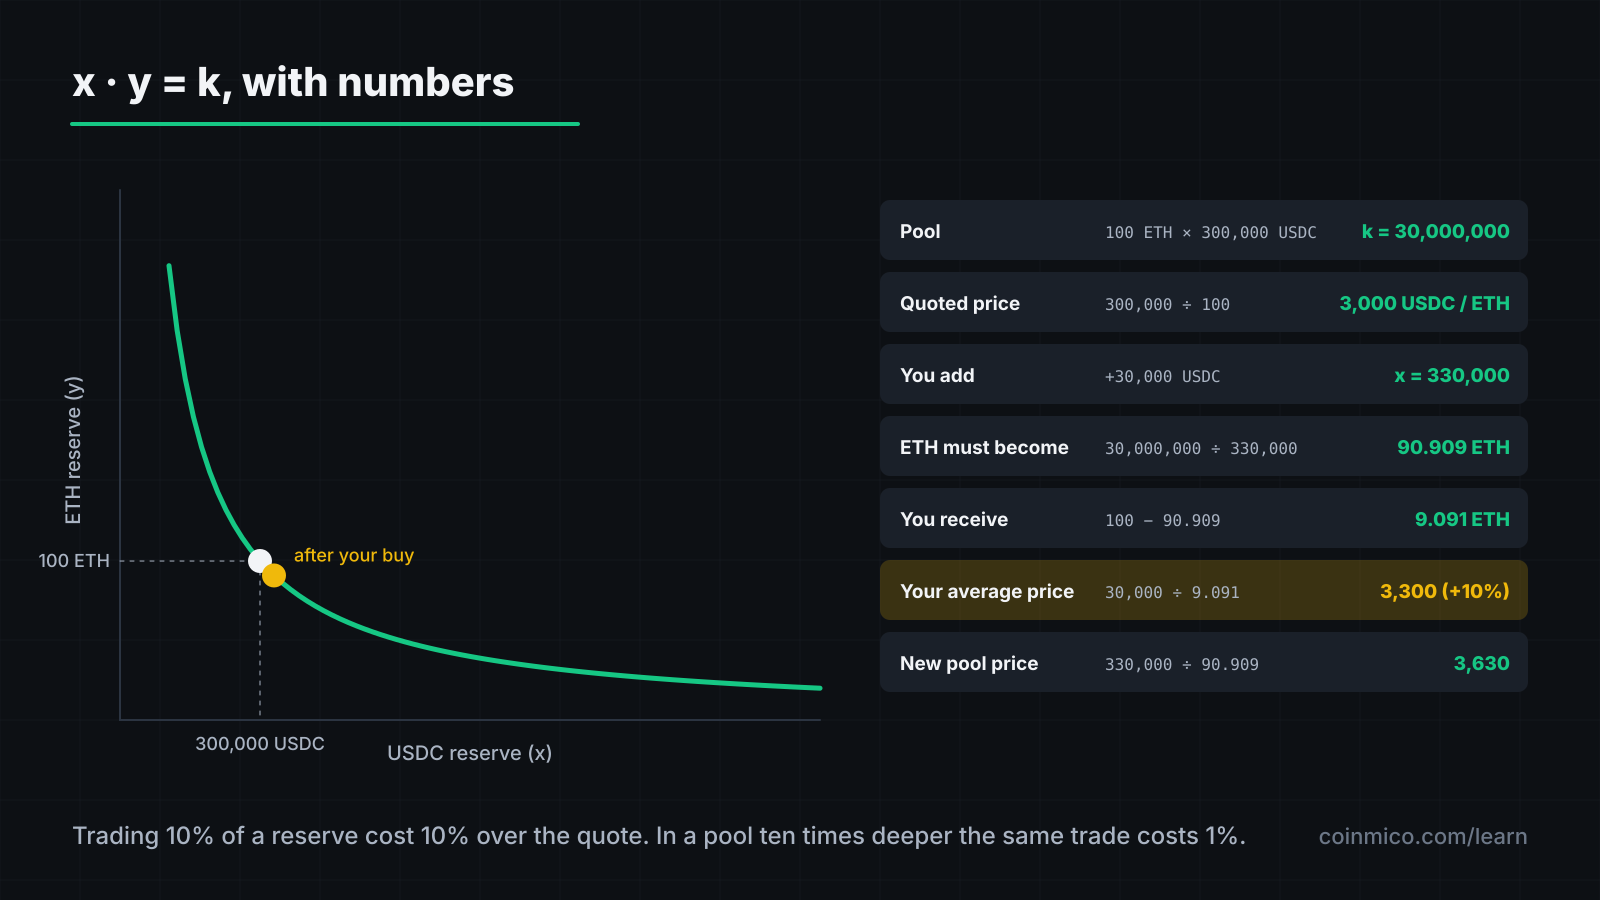
Toma un pool de 100 ETH y 300.000 USDC. Entonces k = 30.000.000 y el precio es 300.000 ÷ 100 = 3.000 USDC por ETH.
Una operación, paso a paso
Quieres comprar ETH con 30.000 USDC.
- Tras la operación el pool tiene 330.000 USDC.
- Para mantener k constante, el ETH debe bajar a 30.000.000 ÷ 330.000 = 90,909 ETH.
- Recibes 100 − 90,909 = 9,091 ETH.
- Tu precio medio fue 30.000 ÷ 9,091 = 3.300 USDC por ETH, un 10 % peor que los 3.000 cotizados.
- El nuevo precio del pool es 330.000 ÷ 90,909 = 3.630.
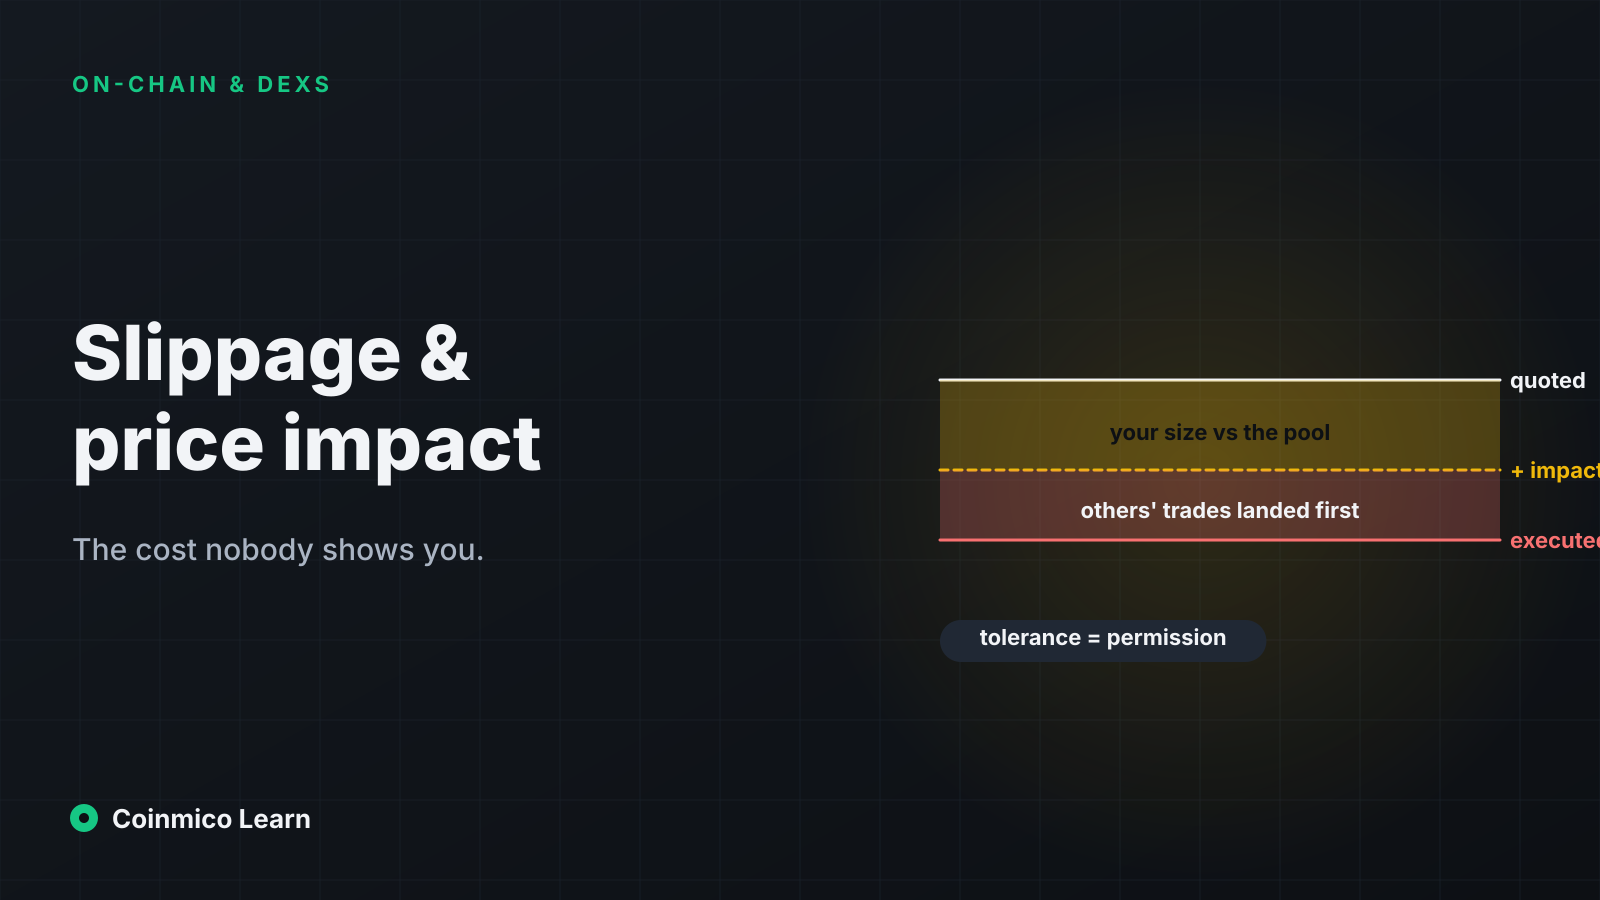
Operaste el 10 % de la reserva de USDC del pool y pagaste una prima del 10 % sobre el precio inicial. Quien compre después parte de 3.630. Esa prima es el impacto de precio, y no es una comisión: es la curva. La lección sobre slippage muestra cómo dimensionar operaciones alrededor de ella.
La misma operación en un pool diez veces mayor (1.000 ETH, 3.000.000 USDC) da 9,901 ETH a una media de 3.030: un impacto del 1 %. La profundidad lo es todo.
Comisiones
Cada swap paga una comisión, normalmente del 0,05 % al 1 % según el pool, tomada del token de entrada y dejada en el pool. Las comisiones son la única razón de que exista liquidez: se acumulan para los proveedores de liquidez (LP) en proporción a su participación.
En la operación anterior con una comisión del 0,3 %, 90 USDC se quedan en el pool antes de calcular el swap. k crece ligeramente con cada operación, y así crecen los derechos de los LP.
Ser proveedor de liquidez
Para aportar liquidez depositas ambos tokens en la proporción actual del pool —digamos 1 ETH y 3.000 USDC— y recibes una posición LP que representa tu parte. Cobras una parte de cada comisión. Puedes retirar cuando quieras y recibes tu parte de _lo que sean las reservas en ese momento_.
Esa última cláusula es la trampa.
Pérdida impermanente
Supón que el ETH se duplica hasta 6.000 en los exchanges centralizados. Los arbitrajistas compran ETH del pool hasta que su precio coincide, lo que significa que sacan ETH y meten USDC. El pool tiene ahora menos ETH y más USDC; tu parte vale:
| Guardado en el monedero | Aportado al pool | |
|---|---|---|
| Inicio | 1 ETH + 3.000 USDC = 6.000 | 1 ETH + 3.000 USDC = 6.000 |
| Tras ETH → 6.000 | 1 ETH + 3.000 USDC = **9.000** | 0,707 ETH + 4.243 USDC = **8.485** |
Ganas, pero 515 dólares menos que si simplemente hubieras mantenido. Esa diferencia es la pérdida impermanente: el pool vendió automáticamente el token que subió y compró el que bajó. Es "impermanente" solo en el sentido de que si el precio vuelve a donde entraste, la brecha se cierra. Si no vuelve, la pérdida es real.
Las comisiones deberían compensarla. Aportar liquidez sale a cuenta cuando los ingresos por comisiones superan la pérdida impermanente, algo cierto en pares que se negocian mucho y se mueven poco (pares de stablecoins, ETH/stETH) y falso con frecuencia en tokens nuevos y volátiles, cuyos LP pueden cobrar comisiones altas y aun así perder ante un movimiento de 5× en cualquier dirección.
Liquidez concentrada
La curva de producto constante reparte la liquidez por todos los precios de cero a infinito, la mayoría de los cuales nunca se alcanzarán. La liquidez concentrada (Uniswap v3 y sus muchos forks) permite al LP elegir un rango de precios —digamos de 2.800 a 3.200— y poner todo su capital a trabajar dentro de él. Dentro del rango el pool se comporta como un pool de producto constante mucho más profundo; fuera, esa posición mantiene un solo token y no gana nada hasta que el precio vuelve.
Para los operadores, el resultado son precios mucho mejores con el mismo capital. Para los LP, más ingresos por comisiones dentro del rango y exposición total a la pérdida impermanente en sus bordes. Hoy la mayor parte del volumen DEX pasa por pools de liquidez concentrada.
Leer un pool
Cuando Coinmico muestra un par DEX, las cifras que importan son:
- Liquidez (TVL): el valor en dólares de ambas reservas. El impacto de precio es relativo a esto.
- Volumen / liquidez: cuánto trabaja el pool. Un pool que rota su liquidez a diario gana bien para los LP y se usa de verdad; uno al 1 % está inactivo.
- Antigüedad y creador del pool: un pool creado hace una hora por la misma dirección que creó el token es la preparación del rug pull que trata la lección de dos pasos más adelante.
Las clasificaciones de DEX suman el volumen de swaps medido en todos los pools de cada mercado; la página de una moneda lista sus pools individuales con su liquidez.
Qué significa esto en la práctica
- El precio del pool es la proporción de sus reservas. Tu operación cambia esa proporción, y el cambio es tu coste.
- Aportar liquidez es vender volatilidad a cambio de comisiones. Compensa en pares que se negocian mucho y se mueven poco.
- Juzga un pool por su liquidez y su rotación, no por el precio destacado del token.
Siguiente en esta ruta
El impacto de precio es el mayor coste oculto de operar on-chain y el más fácil de controlar. La siguiente lección lo separa del slippage, explica el ajuste de tolerancia y muestra cómo los bots de MEV explotan ambos.
Activos de este artículo
 Ethereum
 USDC
 Uniswap
Cada cifra de aquí la mide Coinmico en los mercados y cadenas que indexamos. Consulta nuestra metodología.