Liquidity pool dan AMM: bagaimana sebuah rumus menetapkan harga
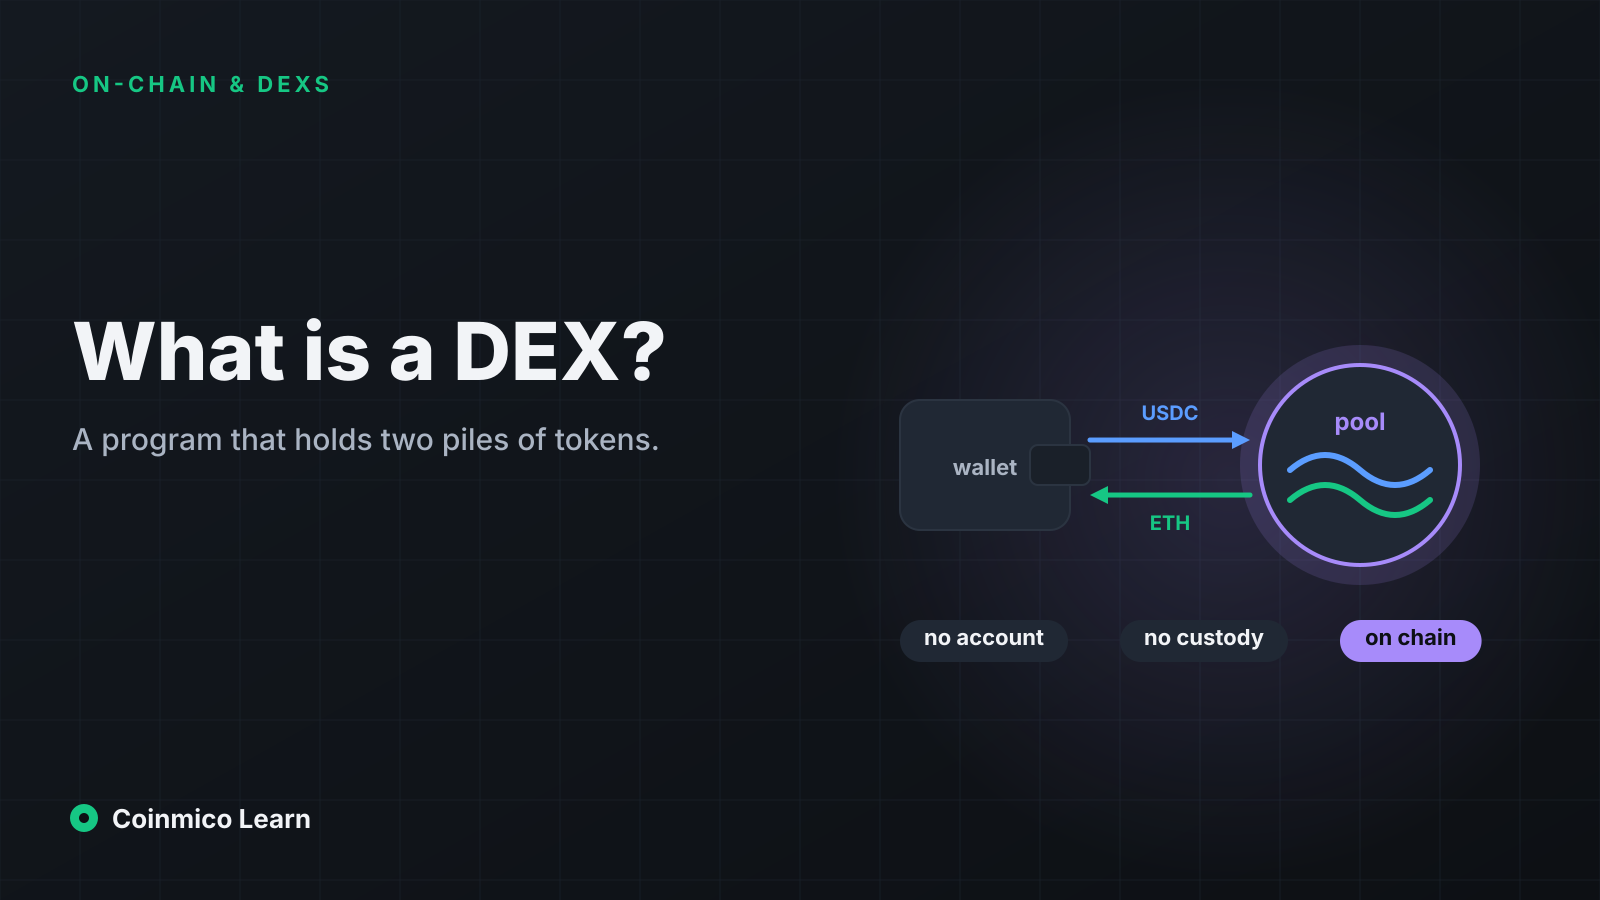
Liquidity pool menggantikan setiap bid dan ask di order book dengan satu persamaan. Pelajaran ini membedah persamaan itu dengan angka nyata, menunjukkan mengapa transaksi besar mendapat harga lebih buruk, dan menjelaskan apa yang diperoleh serta dipertaruhkan penyedia likuiditas.
Yang akan Anda pelajari
- Aturan hasil kali tetap x × y = k berarti harga pool adalah rasio kedua cadangannya, dan setiap transaksi menggesernya.
- Dampak harga tumbuh seiring ukuran transaksi relatif terhadap kedalaman pool. Transaksi sebesar 1% pool menggeser harga sekitar 2%; transaksi 10% menggesernya lebih dari 20%.
- Penyedia likuiditas memperoleh biaya tetapi menghadapi impermanent loss — mereka berakhir memegang lebih banyak token yang turun. Biaya harus melampauinya agar menyediakan likuiditas sepadan.
Pelajaran sebelumnya menyebut harga pool adalah rasio cadangannya dan bahwa setiap transaksi menggesernya. Berikut aturan yang membuat keduanya benar, dan semua yang mengikutinya.
Aturan hasil kali tetap
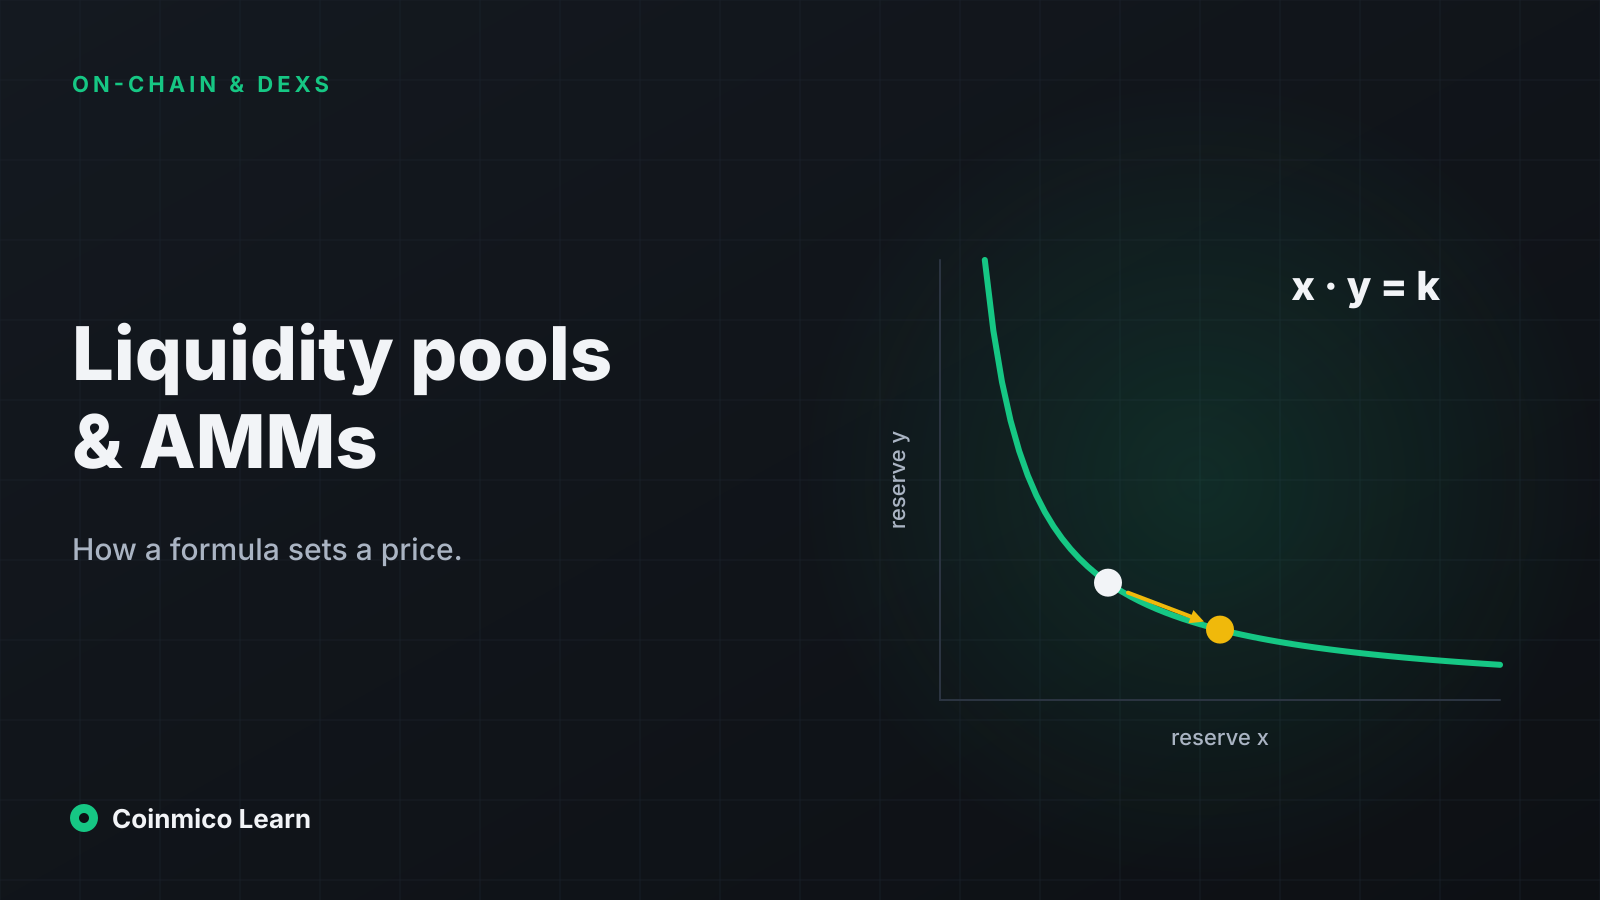
Desain AMM yang paling awal dan masih paling umum, diperkenalkan Uniswap, menjaga satu besaran tetap:
x × y = k
dengan x adalah cadangan token pertama di pool, y cadangan token kedua, dan k sebuah konstanta yang hanya berubah ketika likuiditas ditambah atau ditarik. Transaksi boleh menggeser x dan y sesuka hati, asalkan hasil kalinya tetap k.
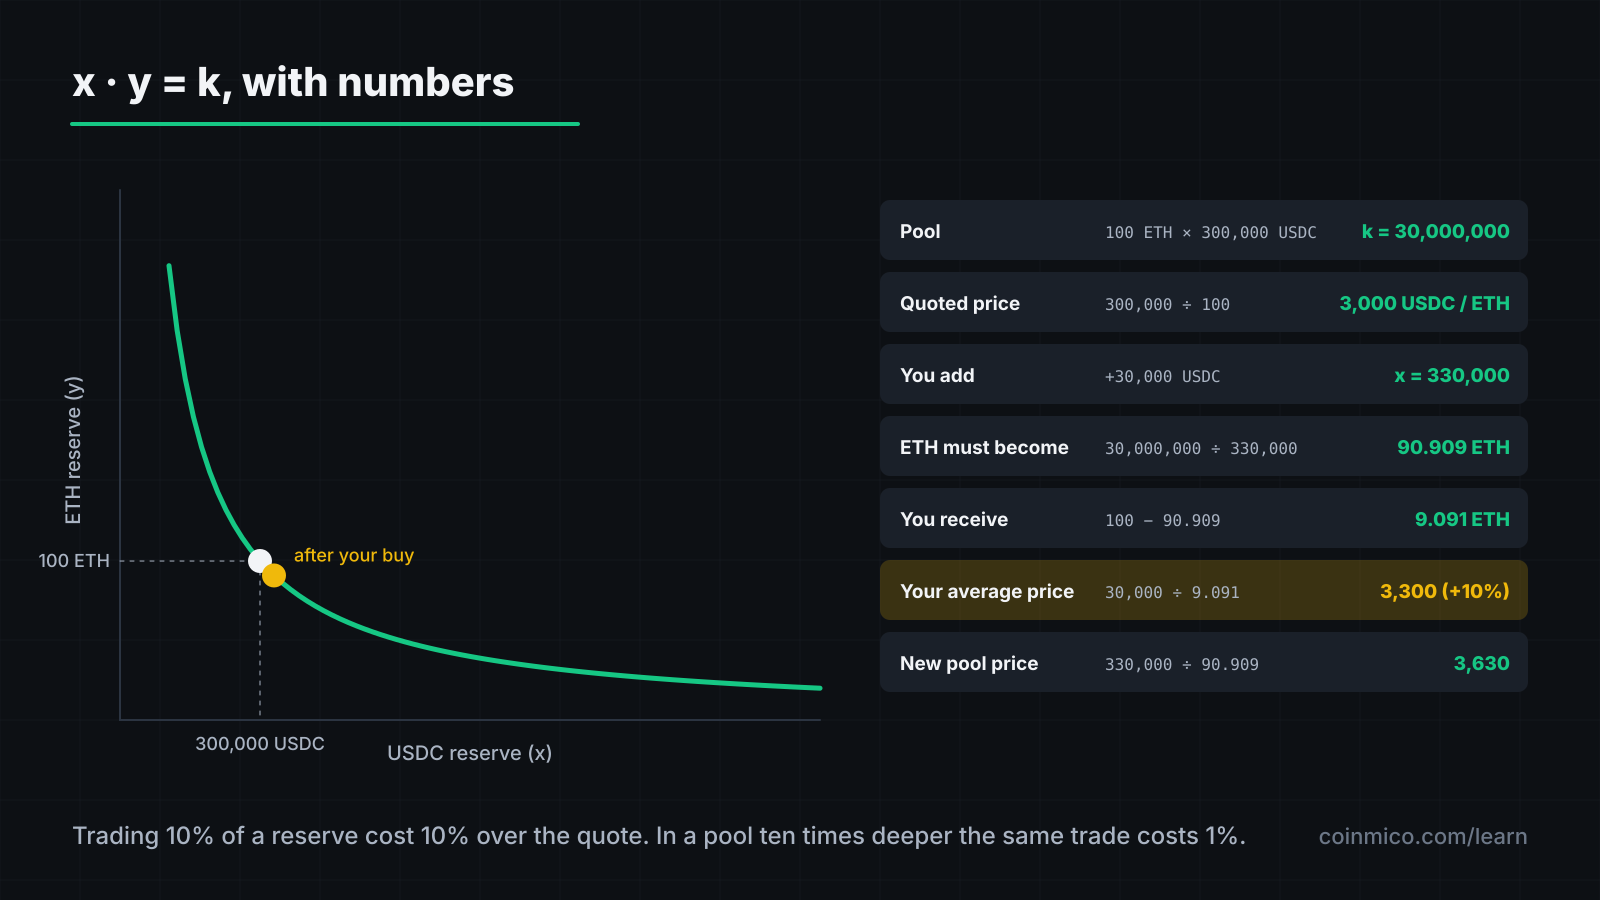
Ambil pool berisi 100 ETH dan 300.000 USDC. Maka k = 30.000.000 dan harganya 300.000 ÷ 100 = 3.000 USDC per ETH.
Satu transaksi, dihitung tuntas
Anda ingin membeli ETH dengan 30.000 USDC.
- Setelah transaksi, pool memegang 330.000 USDC.
- Agar k tetap, ETH harus turun ke 30.000.000 ÷ 330.000 = 90,909 ETH.
- Anda menerima 100 − 90,909 = 9,091 ETH.
- Harga rata-rata Anda 30.000 ÷ 9,091 = 3.300 USDC per ETH — 10% lebih buruk dari kuotasi 3.000.
- Harga baru pool adalah 330.000 ÷ 90,909 = 3.630.
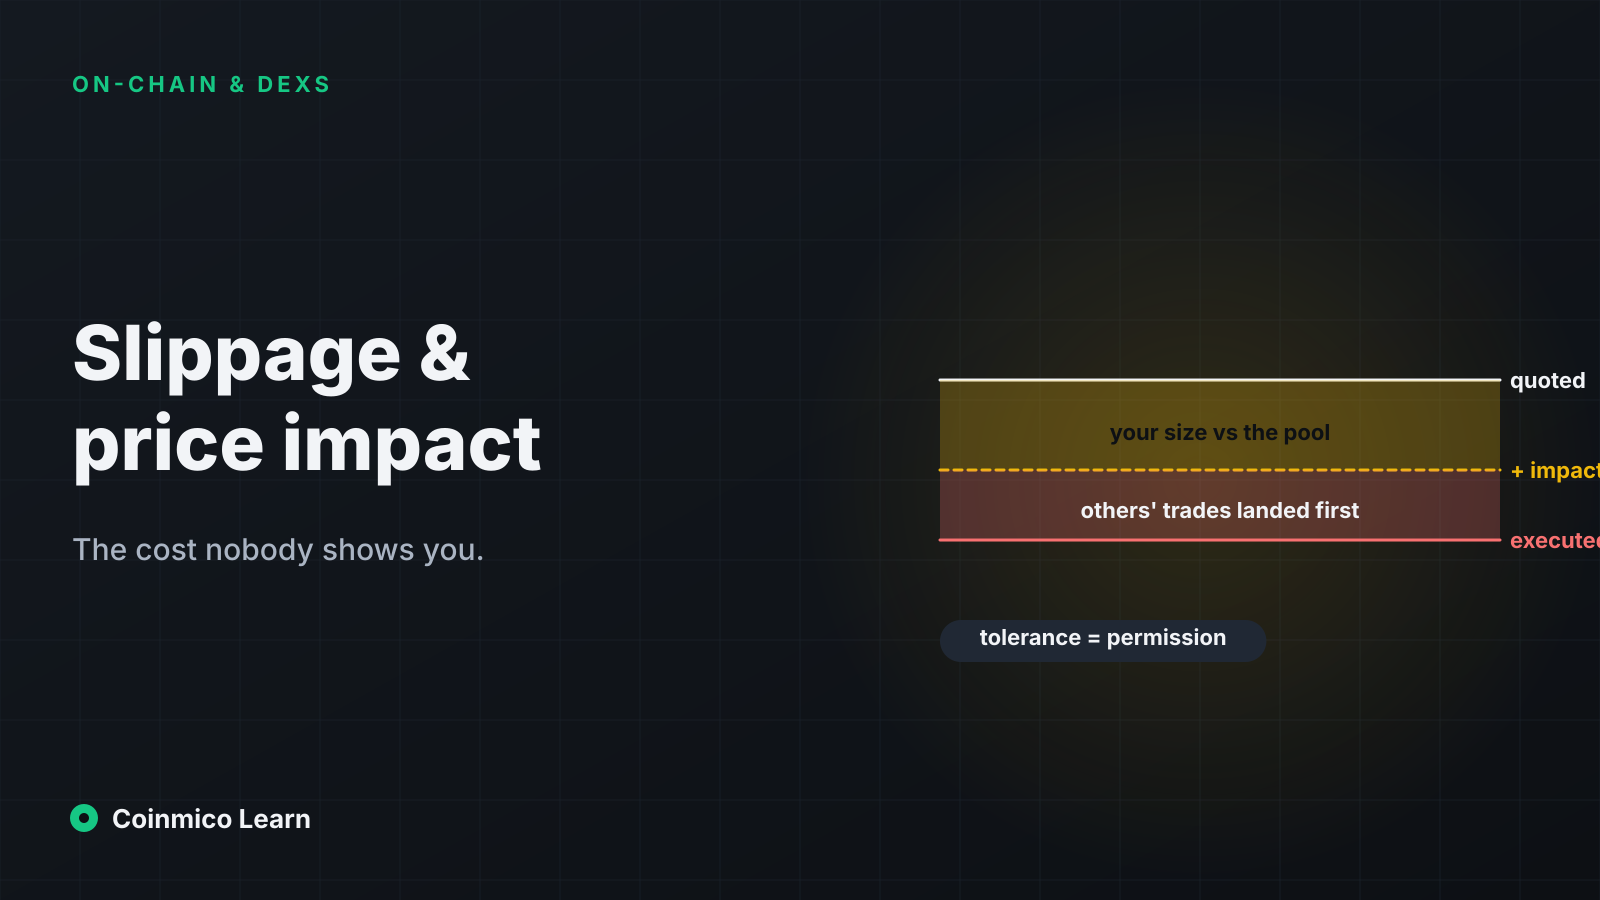
Anda memperdagangkan 10% dari cadangan USDC pool dan membayar premi 10% terhadap harga awal. Pembeli berikutnya membayar mulai dari 3.630. Premi itu adalah dampak harga, dan itu bukan biaya — itu kurvanya. Pelajaran slippage menunjukkan cara menyesuaikan ukuran transaksi terhadapnya.
Transaksi yang sama pada pool sepuluh kali lebih besar (1.000 ETH, 3.000.000 USDC) menghasilkan 9,901 ETH pada rata-rata 3.030 — dampak 1%. Kedalaman adalah segalanya.
Biaya
Setiap swap membayar biaya, biasanya 0,05% sampai 1% tergantung pool, diambil dari token masukan dan ditinggalkan di pool. Biaya adalah satu-satunya alasan likuiditas ada: biaya itu mengalir ke penyedia likuiditas (LP) sebanding dengan porsi mereka.
Pada transaksi di atas dengan biaya 0,3%, 90 USDC tertinggal di pool sebagai biaya sebelum swap dihitung. k tumbuh sedikit pada setiap transaksi, dan begitulah klaim LP membesar.
Menjadi penyedia likuiditas
Untuk menyediakan likuiditas Anda menyetor kedua token pada rasio pool saat itu — katakanlah 1 ETH dan 3.000 USDC — dan menerima posisi LP yang mewakili porsi Anda. Anda memperoleh bagian dari setiap biaya. Anda bisa menarik kapan saja dan menerima porsi Anda atas _berapa pun cadangannya saat itu_.
Klausa terakhir itulah jebakannya.
Impermanent loss
Misalkan ETH berlipat dua menjadi 6.000 di bursa terpusat. Trader arbitrase membeli ETH dari pool sampai harganya sepadan, artinya mereka mengambil ETH keluar dan memasukkan USDC. Pool kini memegang lebih sedikit ETH dan lebih banyak USDC; porsi Anda bernilai:
| Disimpan di dompet | Disediakan ke pool | |
|---|---|---|
| Awal | 1 ETH + 3.000 USDC = 6.000 | 1 ETH + 3.000 USDC = 6.000 |
| Setelah ETH → 6.000 | 1 ETH + 3.000 USDC = **9.000** | 0,707 ETH + 4.243 USDC = **8.485** |
Anda untung — tetapi 515 dolar lebih sedikit daripada jika Anda sekadar menahannya. Selisih itu adalah impermanent loss: pool otomatis menjual token yang naik dan membeli yang turun. Ia "impermanent" hanya dalam arti bahwa jika harga kembali ke titik Anda masuk, selisihnya menutup. Jika tidak, kerugiannya nyata.
Biaya dimaksudkan sebagai kompensasi. Menyediakan likuiditas menguntungkan ketika pendapatan biaya melampaui impermanent loss, yang benar untuk pasangan yang diperdagangkan ramai dan bergerak sedikit (pasangan stablecoin, ETH/stETH) dan sering salah untuk token baru yang bergejolak, yang LP-nya bisa memperoleh biaya tinggi dan tetap rugi karena pergerakan 5× ke arah mana pun.
Likuiditas terkonsentrasi
Kurva hasil kali tetap menyebar likuiditas ke setiap harga dari nol sampai tak hingga, yang sebagian besarnya tidak akan pernah tercapai. Likuiditas terkonsentrasi (Uniswap v3 dan banyak turunannya) membiarkan LP memilih rentang harga — katakanlah 2.800 sampai 3.200 — dan menempatkan seluruh modalnya bekerja di dalam rentang itu. Di dalam rentang, pool berperilaku seperti pool hasil kali tetap yang jauh lebih dalam; di luarnya, posisi LP tersebut hanya memegang satu token dan tidak menghasilkan apa-apa sampai harga kembali.
Bagi trader, hasilnya harga yang jauh lebih baik pada modal yang sama. Bagi LP, pendapatan biaya lebih tinggi di dalam rentang dan eksposur penuh terhadap impermanent loss di tepinya. Sebagian besar volume DEX besar hari ini mengalir lewat pool likuiditas terkonsentrasi.
Membaca sebuah pool
Ketika Coinmico menampilkan pasangan DEX, angka yang penting adalah:
- Likuiditas (TVL) — nilai dolar kedua cadangan. Dampak harga bersifat relatif terhadap ini.
- Volume / likuiditas — seberapa keras pool bekerja. Pool yang memutar likuiditasnya setiap hari menghasilkan baik bagi LP dan benar-benar dipakai; yang 1% berarti menganggur.
- Umur pool dan pembuatnya — pool yang dibuat sejam lalu oleh alamat yang juga membuat tokennya adalah persiapan untuk rug pull yang dibahas di pelajaran dua langkah lagi.
Peringkat DEX menjumlahkan volume swap terukur di setiap pool pada tiap tempat; halaman sebuah koin mencantumkan pool individualnya beserta likuiditasnya.
Apa artinya dalam praktik
- Harga pool adalah rasio cadangannya. Transaksi Anda mengubah rasio itu, dan perubahannya adalah biaya Anda.
- Menyediakan likuiditas berarti menjual volatilitas demi biaya. Ia menguntungkan pada pasangan yang banyak diperdagangkan dan sedikit bergerak.
- Nilai sebuah pool dari likuiditas dan perputarannya, bukan dari harga utama tokennya.
Berikutnya di jalur ini
Dampak harga adalah biaya tersembunyi terbesar dalam perdagangan on-chain sekaligus yang paling mudah dikendalikan. Pelajaran berikutnya memisahkannya dari slippage, menjelaskan pengaturan toleransi, dan menunjukkan bagaimana bot MEV mengeksploitasi keduanya.
Aset dalam tulisan ini
 Ethereum
 USDC
 Uniswap
Setiap angka di sini diukur oleh Coinmico di seluruh bursa dan chain yang kami indeks. Lihat metodologi kami.