Futuros perpetuos: el contrato tras la mayor parte del volumen cripto
En los futuros perpetuos cambian de manos más dólares que en el mercado spot que siguen. Esta lección explica qué es un perp, cómo se mantiene atado al precio spot sin vencer nunca y por qué el apalancamiento lo convierte en la principal fuente de violencia del mercado.
Lo que aprenderás
- Un perpetuo es un contrato de futuros sin vencimiento. Nunca posees la moneda; mantienes una posición cuyas ganancias y pérdidas se liquidan contra el margen que depositaste.
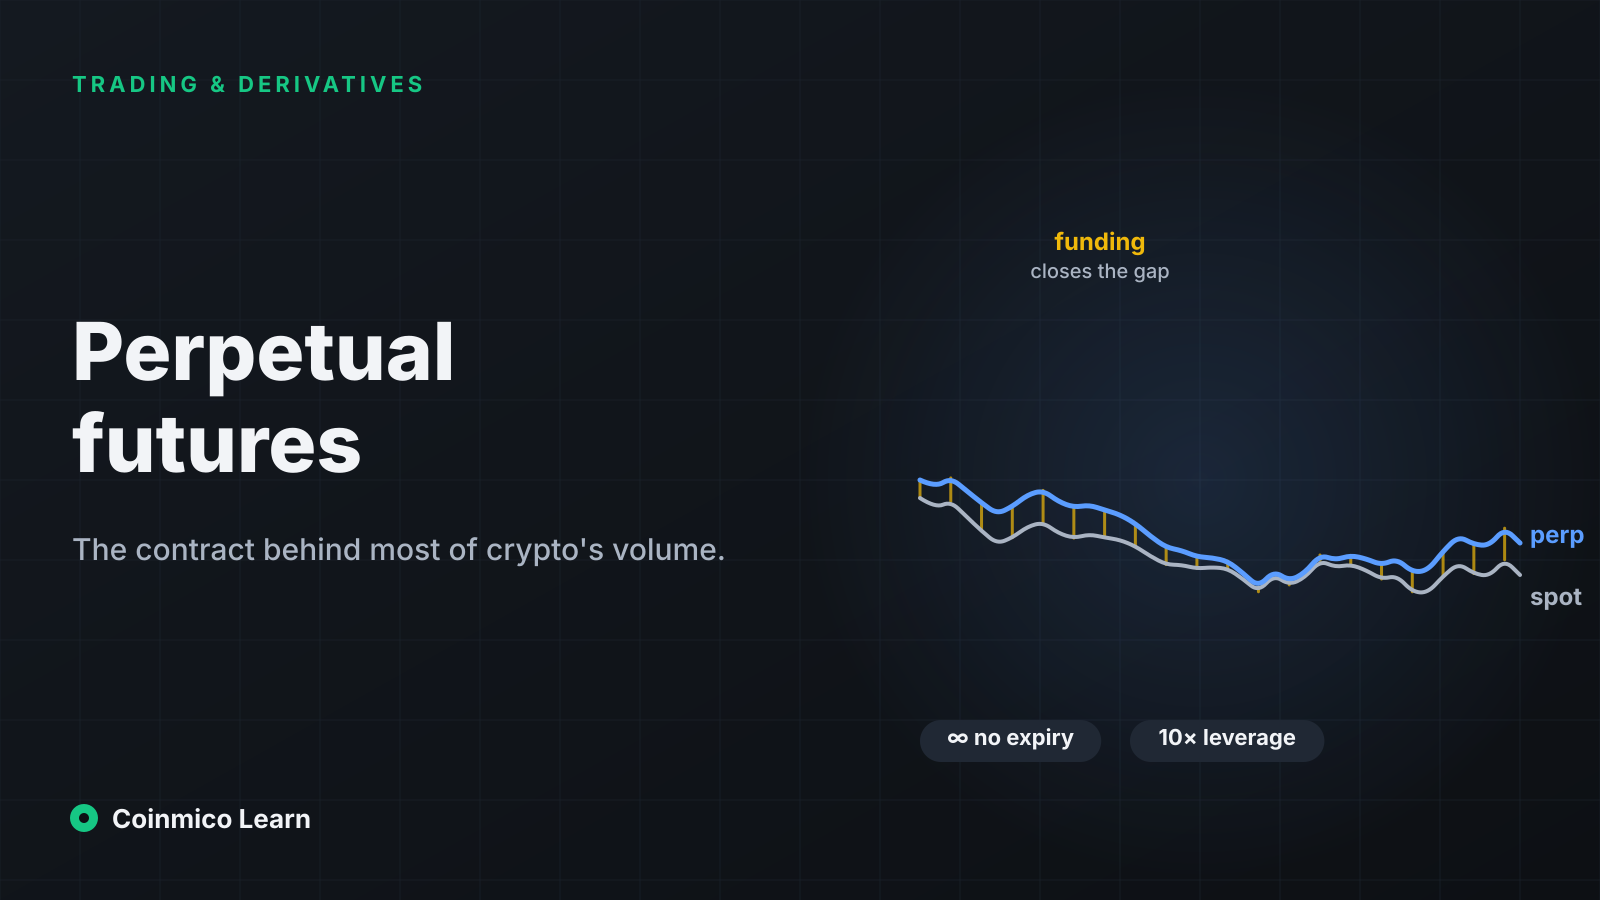
- La tasa de funding es lo que mantiene el precio del perp cerca del spot: los largos pagan a los cortos cuando el perp cotiza por encima del spot, y al revés por debajo.
- El apalancamiento multiplica en ambos sentidos. A 10×, un movimiento del 10 % en tu contra borra todo el margen y el exchange cierra la posición por ti.
Mira los mercados de cualquier moneda grande y el volumen de derivados eclipsa al spot. Casi todo él es un solo instrumento: el contrato de futuros perpetuos, o perp. Entenderlo explica las tasas de funding, el interés abierto, las liquidaciones y la mayoría de los movimientos bruscos que parecen salir de la nada.
Un contrato de futuros sin vencimiento
Un contrato de futuros tradicional es un acuerdo para comprar o vender algo a un precio fijado en una fecha fijada. En esa fecha el contrato se liquida y desaparece. Los exchanges cripto tomaron esa idea y quitaron la fecha: un perpetuo nunca se liquida. Abres una posición y la mantienes un minuto o un año, y su valor sigue al precio spot todo ese tiempo.
No se entrega nada. No recibes bitcoin cuando te pones largo en un perp de BTC. Mantienes una posición cuyo beneficio o pérdida se calcula de forma continua contra el precio y se suma o resta del margen: la garantía que depositaste para abrirla.
Largo, corto y el tamaño de una posición
- Largo: ganas si el precio sube.
- Corto: ganas si el precio baja.
Abrir un corto es tan fácil como un largo, y esa es una razón del dominio de los perps: ponerse corto en spot exige tomar prestada la moneda antes, mientras que en un perp basta un clic.
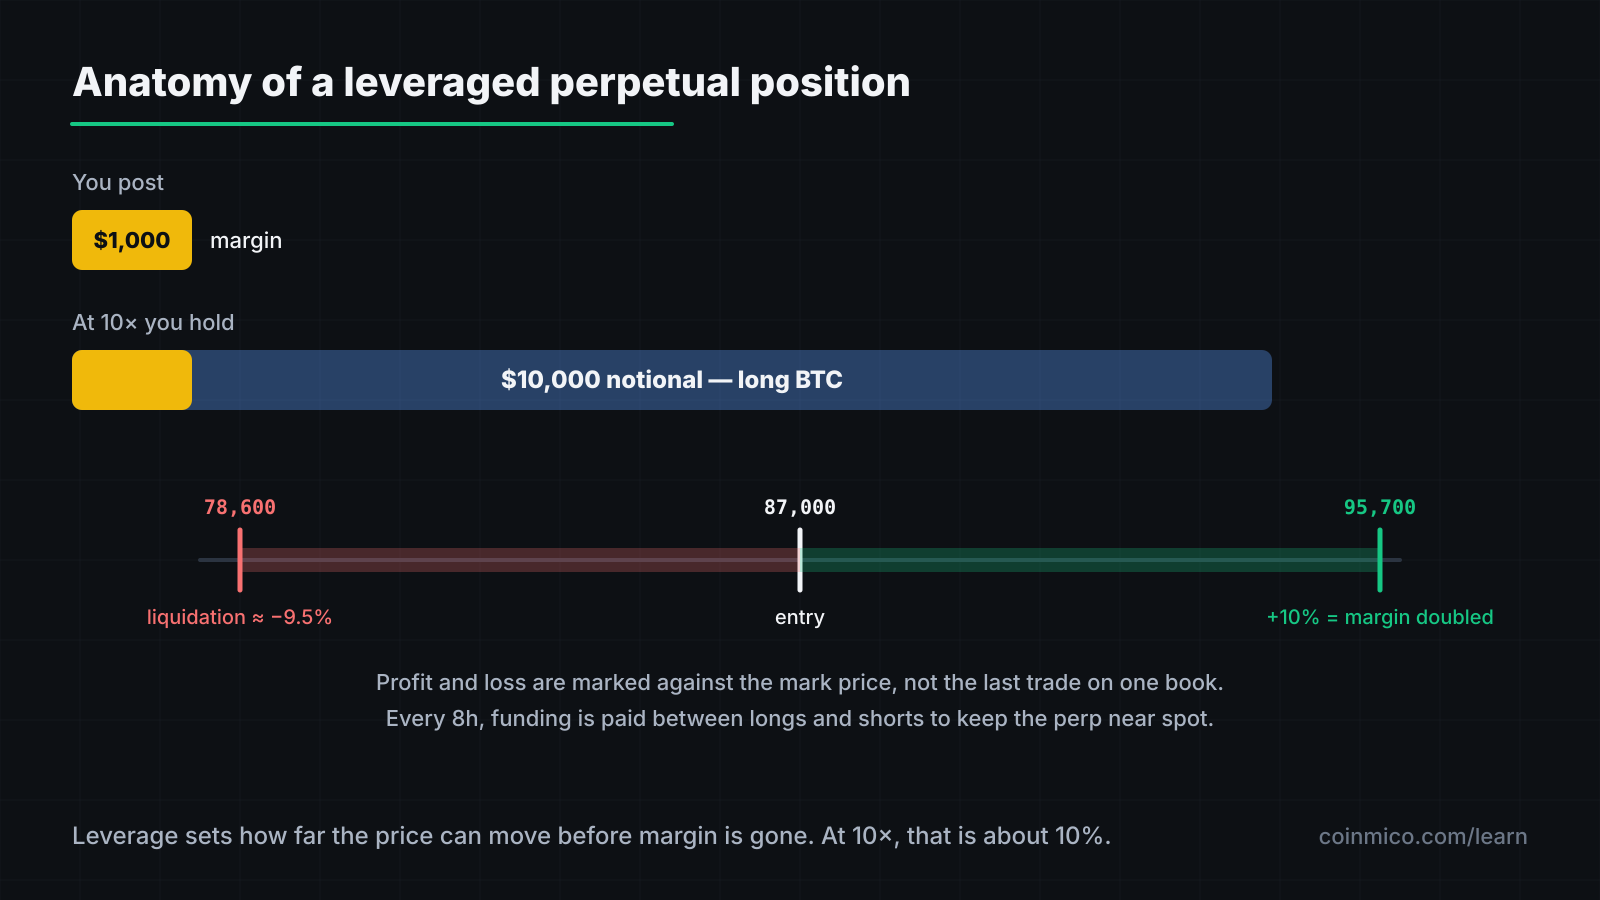
El tamaño de la posición es el nocional: el valor en dólares de las monedas que sigue. Con 1.000 dólares de margen a 10× de apalancamiento mantienes una posición nocional de 10.000 dólares. Un movimiento del 1 % en el precio es un cambio de 100 dólares en la posición, el 10 % de tu margen.
Apalancamiento y margen
El apalancamiento es el nocional dividido entre el margen. Los exchanges ofrecen hasta 100× o más; la cifra que importa es cuánto puede moverse el precio antes de que el margen desaparezca:
| Apalancamiento | Movimiento que borra el margen |
|---|---|
| 2× | 50 % |
| 5× | 20 % |
| 10× | 10 % |
| 20× | 5 % |
| 50× | 2 % |
| 100× | 1 % |
Bitcoin se mueve un 2 % en una hora de forma rutinaria. A 50×, esa hora es toda la cuenta.
Antes de que el margen llegue a cero, el exchange interviene. Cuando las pérdidas bajan el margen hasta el nivel de margen de mantenimiento —normalmente entre el 0,5 % y el 2 % del nocional— la posición se liquida: se cierra por la fuerza a mercado y el margen restante se toma como comisión. La lección sobre liquidaciones explica qué le hace eso al precio.
El precio de marca
El último precio negociado de un perp puede ser empujado brevemente por una orden grande. Si las liquidaciones dependieran de él, una sola operación podría barrer miles de posiciones. Por eso los exchanges calculan un precio de marca —normalmente el precio índice spot más una versión suavizada de la prima del perp sobre él— y usan _ese_ para el resultado no realizado y las comprobaciones de liquidación. Tu posición se marca contra el mercado, no contra la última impresión de un libro.
Funding: cómo se mantiene el perp atado al spot
Sin vencimiento no hay fecha de liquidación que devuelva el precio del perp al spot. En su lugar, los exchanges usan una tasa de funding.
Cada ocho horas (en la mayoría de mercados; algunos usan una hora), los operadores de un lado pagan a los del otro:
- Si el perp ha cotizado por encima del spot, los largos pagan a los cortos. Estar largo cuesta dinero, estar corto lo genera, y la presión empuja al perp de vuelta hacia el spot.
- Si el perp ha cotizado por debajo del spot, los cortos pagan a los largos.
El pago es un porcentaje del nocional de la posición: una tasa típica es del 0,01 % cada ocho horas, en torno al 11 % anual. En un mercado frenético puede alcanzar el 0,1 % o más por periodo, lo que a 10× de apalancamiento supone un cargo del 1 % sobre el margen cada ocho horas solo por mantener la posición. La siguiente lección explica cómo leer eso como señal.
El funding pasa entre operadores, no al exchange. El exchange cobra sus comisiones aparte.
Por qué los perps concentran tanto volumen
- Eficiencia de capital. Diez mil dólares de exposición por mil de margen.
- Simetría. Ponerse corto es tan fácil como comprar.
- Sin custodia. No hay monedas que retirar, guardar ni proteger; la posición es un número en una cuenta.
- Liquidez. Como todo el mundo los usa, los libros son profundos, lo que atrae más uso.
El coste de todo esto es que los perps concentran apalancamiento, y el apalancamiento concentra riesgo. Cuando buena parte de las posiciones se sitúa en niveles de liquidación parecidos, un movimiento spot moderado puede desencadenar una cascada: cada cierre forzoso empuja el precio hacia el siguiente.
Dónde mide esto Coinmico
Coinmico registra las operaciones de perpetuos en los mercados que cubre y separa su volumen del spot en todo lo que publica. La página de exchanges de derivados clasifica los mercados por volumen de perps e interés abierto medidos, y la página de una moneda muestra su panel de derivados —funding, interés abierto y liquidaciones— siempre que exista un mercado de perps para ella.
| Moneda | Precio | 24h | Volumen 24 h | Capitalización |
|---|---|---|---|---|
 BitcoinBTC | $83,830.81 | 0.92% | $19.67B | $1.68T |
 EthereumETH | $2,683.99 | 0.32% | $8.42B | $327.7B |
 USDCUSDC | $1.00 | 0.02% | $5.31B | $75.27B |
 XRPXRP | $1.56 | 0.31% | $3.97B | $98.02B |
 SolanaSOL | $121.45 | 3.25% | $3.61B | $71.37B |
 NEAR ProtocolNEAR | $4.92 | 5.97% | $1.15B | $6.44B |
 SuiSUI | $1.18 | 14.36% | $1.10B | $4.84B |
 ZcashZEC | $1,540.05 | 1.02% | $1.07B | $26.11B |
Qué significa esto en la práctica
- Decide el apalancamiento por el movimiento que puedes sobrevivir, no por lo que permita el exchange. Por debajo de 5× el nivel de liquidación queda lo bastante lejos para pensar.
- Vigila el precio de marca, no la última operación; es lo que te liquida.
- El funding es un coste recurrente. Una posición mantenida semanas con funding positivo alto puede perder más por funding que por precio.
Siguiente en esta ruta
El funding y el interés abierto son las dos cifras que indican cuán saturado está un mercado de perps. La siguiente lección muestra cómo leerlas juntas.
Activos de este artículo
 Bitcoin
 Ethereum
Cada cifra de aquí la mide Coinmico en los mercados y cadenas que indexamos. Consulta nuestra metodología.