Bitcoin subió un 12 % en ocho días y el funding de los perps apenas se movió
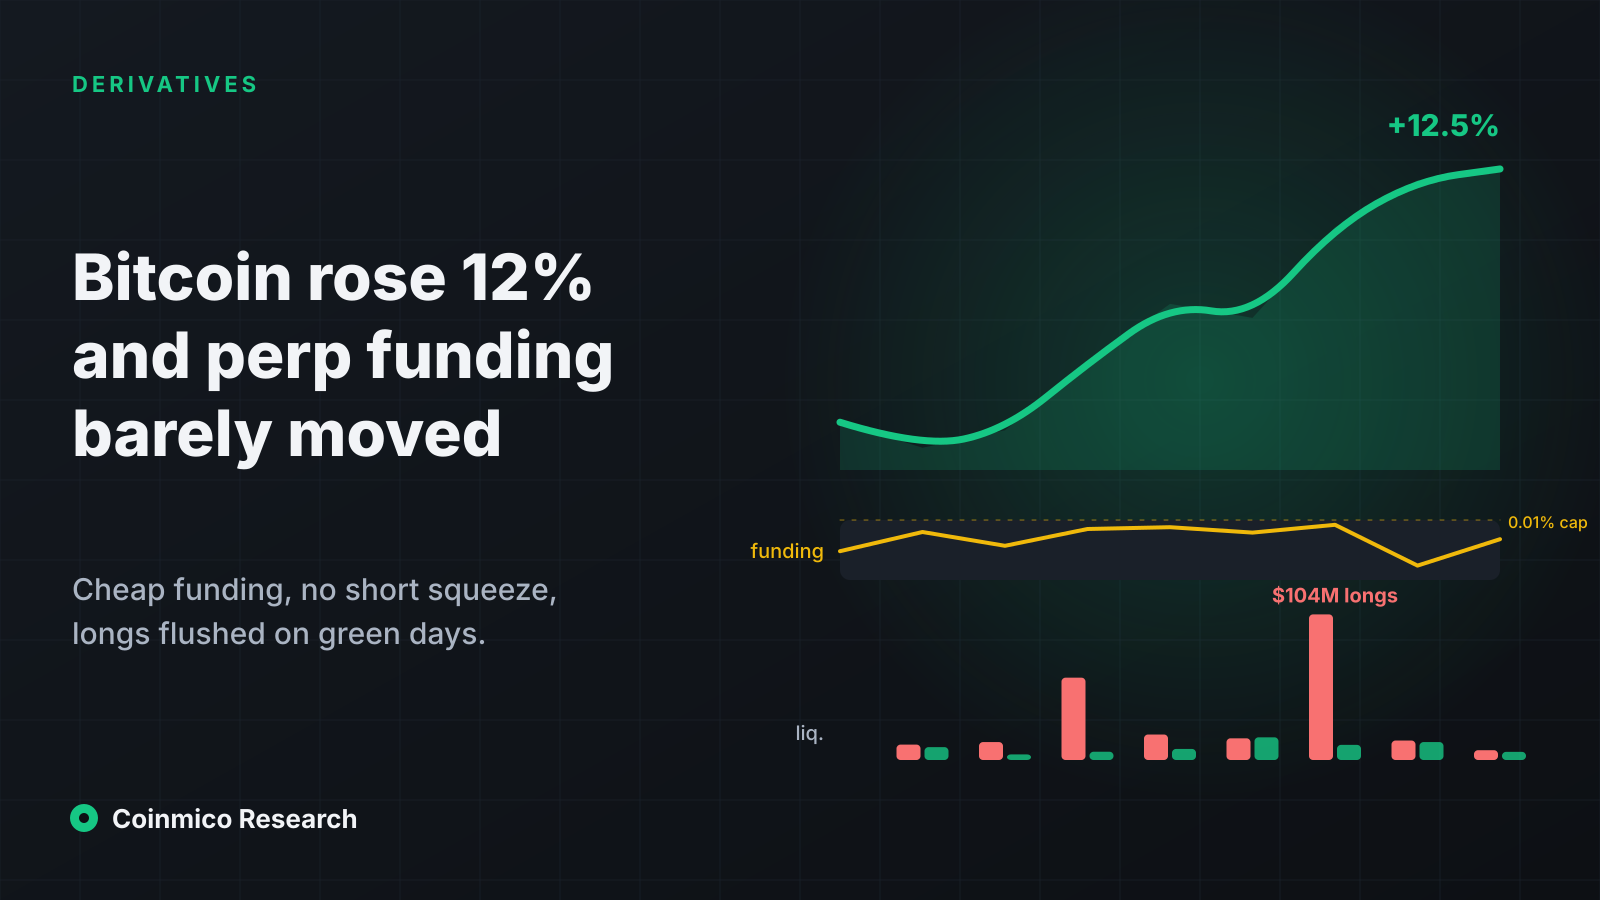
Un rally apalancado se reconoce por unas tasas de funding clavadas en el tope y por cortos exprimidos. Este no muestra ninguna de las dos cosas. El funding en las tres mayores plataformas de perps promedió un 0,006 % por cada ocho horas, las liquidaciones de cortos nunca superaron los 16 millones diarios y los mayores días de liquidaciones fueron largos barridos en jornadas alcistas.
Conclusiones clave
- Entre el 15 y el 23 de septiembre el precio de índice de bitcoin pasó de 76.809 a 86.403 dólares (+12,5 %). El funding medio de ocho horas en Binance, Bybit y OKX osciló entre el 0,002 % y el 0,009 %, un 3–10 % anualizado, y solo tocó el tope por defecto del 0,01 % los días 19 y 20 de septiembre.
- El interés abierto en perpetuos de bitcoin se sitúa en 26.600 millones de dólares en las siete plataformas que consultamos: Binance 9.100 millones, Bybit 5.200, Hyperliquid 3.900, Bitget 3.000, Gate 2.700 y OKX 2.600. Los perps de ether suman 17.300 millones.
- Dominaron las liquidaciones de largos. Se liquidaron 58,8 millones en largos el 18 de septiembre y 104 millones el 21, ambos días con cierre al alza de bitcoin. Las liquidaciones de cortos alcanzaron su máximo en 16,2 millones el 20 de septiembre.
- Esta es la firma de un movimiento liderado por el spot con sacudidas intradía del apalancamiento, no un short squeeze ni una subida impulsada por el funding.
Hay dos maneras de que bitcoin haga una semana del 12 %. En un rally liderado por el apalancamiento, los operadores de perps se amontonan en largos, las tasas de funding se clavan en su tope, el interés abierto se hincha y cada caída se compra con dinero prestado hasta que una cascada de liquidaciones de largos lo termina. En un rally liderado por el spot, alguien está comprando monedas de verdad: los perps siguen al precio spot, el funding se mantiene moderado y las liquidaciones que ocurren son largos rezagados sacudidos en las mechas, no cortos arrollados.
El movimiento del 15 al 23 de septiembre parece del segundo tipo. Estas son las pruebas, todas medidas con nuestros propios feeds.
 BitcoinBTCPrecio, los últimos 30 días+6.68%
El funding siguió barato
El funding es lo que los largos de perps pagan a los cortos (o al revés) para mantener el precio del contrato cerca del spot. Cuando todo el mundo quiere estar largo, sube. Binance, Bybit y OKX lo liquidan cada ocho horas con un tope por defecto del 0,01 %.
| Fecha | Índice BTC (media) | Funding medio 8 h, los tres grandes | Anualizado |
|---|---|---|---|
| 15 sep | 76.809 $ | 0,0048 % | 5,3 % |
| 16 sep | 75.843 $ | 0,0080 % | 8,8 % |
| 17 sep | 76.505 $ | 0,0057 % | 6,2 % |
| 18 sep | 79.023 $ | 0,0085 % | 9,3 % |
| 19 sep | 81.292 $ | 0,0088 % | 9,6 % |
| 20 sep | 80.762 $ | 0,0079 % | 8,6 % |
| 21 sep | 84.200 $ | 0,0092 % | 10,1 % |
| 22 sep | 85.975 $ | **0,0024 %** | 2,6 % |
| 23 sep | 86.403 $ | 0,0068 % | 7,4 % |
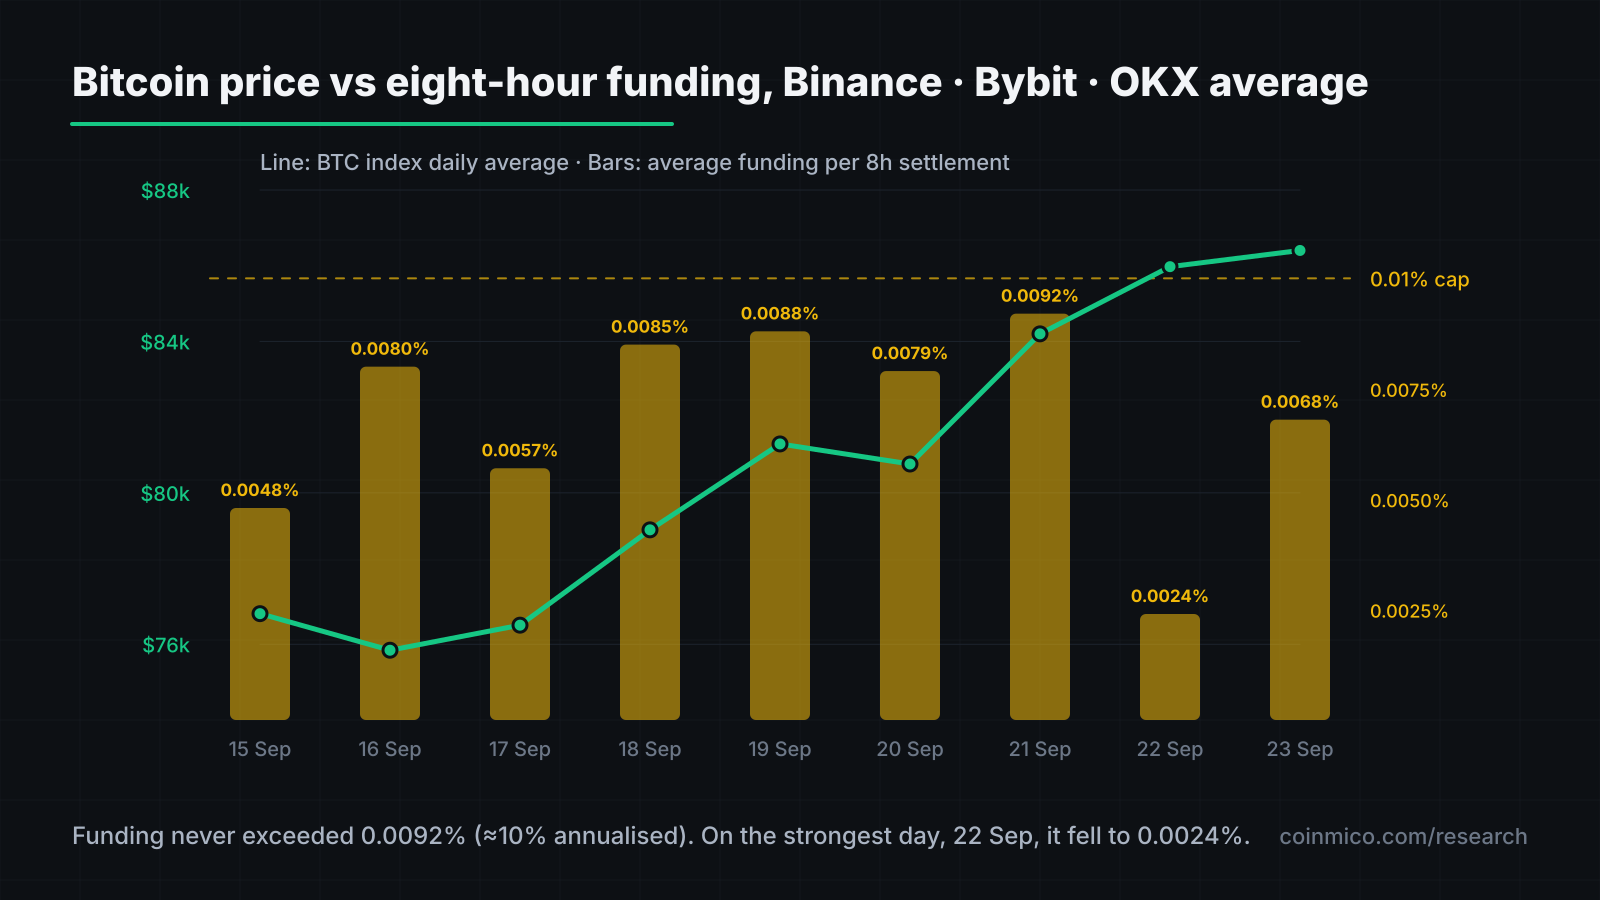
El funding sí subió con el precio, y la tasa de Binance estuvo en el tope del 0,01 % durante varias liquidaciones consecutivas del 19 al 21 de septiembre. Pero ese tope es el estado _normal_ de un mercado ligeramente alcista: un 0,01 % cada ocho horas es alrededor de un 11 % anual, más o menos lo que cobra un prestamista de margen spot. Un frenesí de apalancamiento de verdad empuja las tasas más allá del tope por defecto —las plataformas permiten varias veces más en casi todos los contratos— y lleva la tasa anualizada al rango del 30–100 %. Eso no ocurrió en ningún momento.
Más revelador aún: el 22 de septiembre, el día más fuerte del rally (+2,1 % en la media diaria, con un nuevo máximo en 86.000 dólares), el funding se desplomó al 0,0024 %. Los largos de perps no estaban persiguiendo el precio. Hyperliquid, que liquida cada hora, mostró un 0,00125 % por hora —equivalente al 0,01 % cada ocho horas— durante todo el periodo.
Interés abierto: grande pero no tensado
Al escribir esto, el interés abierto en perpetuos de bitcoin en las siete plataformas que consultamos es de 26.600 millones de dólares:
| Plataforma | OI perp BTC | Cuota |
|---|---|---|
| Binance | 9.130 M$ | 34 % |
| Bybit | 5.160 M$ | 19 % |
| Hyperliquid | 3.940 M$ | 15 % |
| Bitget | 3.010 M$ | 11 % |
| Gate | 2.740 M$ | 10 % |
| OKX | 2.640 M$ | 10 % |
Los perps de ether mantienen 17.300 millones, Solana 3.700, HYPE 3.200, Zcash 2.500 y XRP 1.900. La quinta posición de Zcash —por delante de XRP y Dogecoin— es inusual y refleja la rotación hacia monedas de privacidad de las dos últimas semanas.
Una subida del precio del 12 % eleva mecánicamente el OI en dólares cerca de un 12 % aunque nadie abra una posición, porque los contratos se cotizan en monedas. Más allá de ese efecto mecánico no vemos la duplicación del OI que marcó las carreras impulsadas por apalancamiento de 2021 y principios de 2024. Nuestro histórico de OI es corto (empezamos a consultar a finales de agosto), así que somos prudentes con las afirmaciones de tendencia; el panel de derivados de la página de bitcoin muestra la serie según se va llenando.
Liquidaciones: los largos fueron barridos en días verdes
Esta es la señal más clara. Las liquidaciones son cierres forzosos cuando se agota el margen de una posición apalancada. En un short squeeze se ven picos de liquidaciones de cortos en días alcistas. Esto es lo que pasó en realidad:
| Fecha | Variación diaria BTC | Liquidaciones de largos | Liquidaciones de cortos |
|---|---|---|---|
| 16 sep | −1,3 % | 11,0 M$ | 9,2 M$ |
| 17 sep | +0,9 % | 12,8 M$ | 4,0 M$ |
| 18 sep | +3,3 % | **58,8 M$** | 5,9 M$ |
| 19 sep | +2,9 % | 18,2 M$ | 7,9 M$ |
| 20 sep | −0,7 % | 15,5 M$ | **16,2 M$** |
| 21 sep | +4,3 % | **104,0 M$** | 10,8 M$ |
| 22 sep | +2,1 % | 13,9 M$ | 12,8 M$ |
| 23 sep (parcial) | +0,5 % | 7,0 M$ | 5,8 M$ |
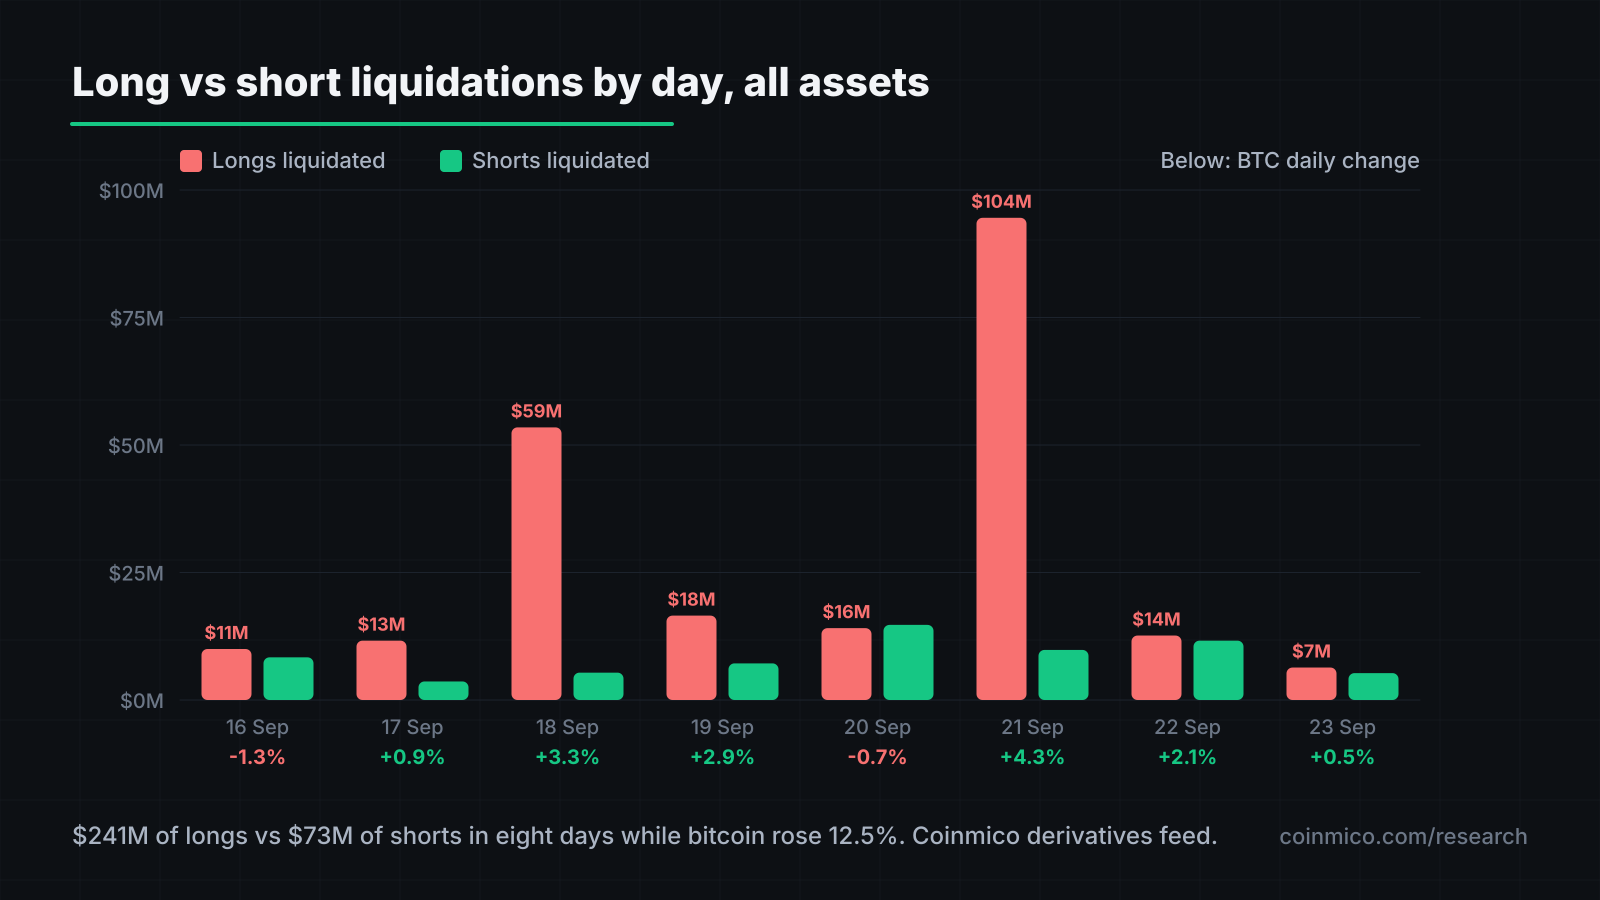
En esos ocho días se liquidaron 241 millones en largos frente a 73 millones en cortos: una proporción de 3,3 a 1 en una semana en la que el precio _subió_. Los dos mayores días de liquidaciones, el 18 y el 21 de septiembre, fueron ambos días de fuertes subidas al cierre. Ese patrón solo tiene sentido si el precio se hundió bruscamente intradía antes de recuperarse: los largos apalancados entraron en la ruptura, saltaron en la caída y después los compradores de spot llevaron el precio más arriba sin ellos.
Las liquidaciones de cortos nunca superaron los 16,2 millones en un día, y ese máximo llegó el 20 de septiembre, una jornada _bajista_. Los cortos que alimentarían un squeeze no estaban o iban bien margenados. Esto no fue un squeeze.
Las liquidaciones abarcan todos los activos que seguimos. Bitcoin y ether son el grueso; el 23 de septiembre la mayor cifra de un solo activo fueron 4,4 millones en largos de bitcoin, seguidos de 3,5 millones en largos de Zcash: la operativa de monedas de privacidad recibiendo su primer golpe real.
Qué significa esto
- El rally se compró en spot. Funding barato, ausencia de short squeeze y liquidaciones de largos en días alcistas apuntan en la misma dirección. Eso suele ser una base más sana que un movimiento apalancado, porque los compradores no tienen una llamada de margen esperando.
- El apalancamiento está presente, pero no es el motor. 26.600 millones de OI en bitcoin son dinero real; la cuestión es que no _creció_ de forma desproporcionada al precio y que no está pagando caro por seguir largo.
- Para el giro, vigila el funding, no el precio. Si este rally se vuelve apalancado, la primera señal será un funding anualizado sostenido por encima del 20 % con el OI subiendo más rápido que el precio. Ninguna de las dos cosas ocurre al escribir esto.
- Zcash es la operativa apalancada del momento. Quinta en OI y segunda en liquidaciones de largos el 23 de septiembre, ahí es donde se concentra la espuma, no en bitcoin.
_Nota metodológica._ Las tasas de funding y el interés abierto se consultan cada cinco minutos en la API pública de cada plataforma y se guardan como instantáneas; las cifras diarias de arriba son medias de las liquidaciones de las 00:00, 08:00 y 16:00 UTC en Binance, Bybit y OKX. Las liquidaciones provienen de los flujos públicos de liquidaciones de cada plataforma, agregadas por día y por lado, en nocional en dólares en el momento del evento. Bitunix informa del funding pero no del interés abierto y queda excluido de los totales de OI. El funding anualizado es la tasa de ocho horas × 1.095.
Activos de este artículo
 Bitcoin
 Ethereum
 Zcash
Fuentes
- Coinmico derivatives feed — funding, open interest and liquidations from Binance, Bybit, OKX, Bitget, Gate, Hyperliquid, Bitunix
- Coinmico BTC price index
Todo lo demás en este artículo lo mide Coinmico en los mercados y cadenas que indexamos. Consulta nuestra metodología.